Чи працює пробій діапазону відкриття на ринку, який ніколи не закривається? Як працює торгова стратегія ORB, що показують дослідження та як налаштувати її для криптовалюти.
Крипто-стратегія прориву настільки ж хороша, як і її фільтри. Дізнайтеся точні правила для правильного входу, як розпізнати помилкові прориви та як оцінити ризик.
Каскади ліквідації – це причина, чому криптовалюта рухається в бурхливі трендові дні та довгі гноти. Дізнайтеся, як вимушені продажі відбуваються як снігові кулі, чому це відбувається та як читати лан
Вся інформація на цьому сайті надається Mubite виключно в освітніх цілях, конкретно пов'язаних з торгівлею на фінансових ринках. Вона не призначена як інвестиційна рекомендація, бізнес-консультація, аналіз інвестиційних можливостей або будь-яка форма загального керівництва щодо торгових інвестиційних інструментів. Торгівля на фінансових ринках пов'язана зі значним ризиком, і ви не повинні інвестувати більше, ніж можете дозволити собі втратити. Mubite не пропонує інвестиційні послуги, як визначено в Законі про підприємства ринку капіталу № 256/2004 Зб. Зміст цього сайту не спрямований на жителів будь-якої країни або юрисдикції, де така інформація або використання порушувало б місцеві закони або правила. Mubite не є брокерською компанією і не приймає депозити. Усі торгові рахунки, які надає Mubite, є симульованими демо-рахунками з реальними ринковими даними. Кошти клієнтів не торгуються на реальних ринках. Наведені суми виплат є індивідуальними результатами і не є типовими. Минулі результати не гарантують майбутньої дохідності.
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, Чеська Республіка | Copyright Ⓒ 2026 Mubite. Усі права захищено.
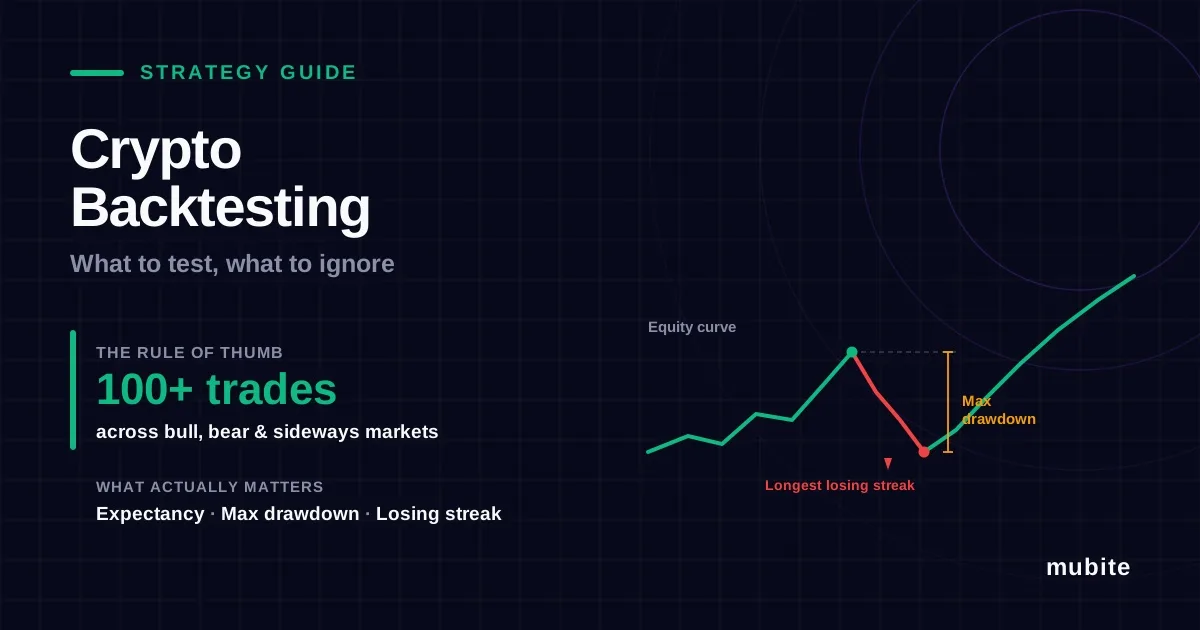
Що таке тестування на зворотному шляху в торгівлі, як крок за кроком тестувати криптостратегію на зворотному шляху, які показники важливі та як уникнути перенавчання, перш ніж ризикувати реальними грошима.
У кожного трейдера є стратегія, яка ідеально виглядає на графіку. Питання в тому, чи працювала вона на сотнях угод і різних ринках, чи лише на п'яти прикладах, які ви пам'ятаєте. Тестування на бексторі дає відповідь на це питання раніше, ніж ринок. Якщо його зробити погано, воно дає вам хибну впевненість, яка коштує дорожче, ніж відсутність тестування взагалі.
Тестування на історичних даних означає перевірку ваших торгових правил на історичних даних, щоб побачити, як би вони працювали
Протестуйте щонайменше 100 угод на бичачих, ведмежих та бічних ринках
Зосередьтеся на очікуваності, максимальному просіданні та найдовшій с��рії програшів, а не на загальній прибутковості
Включіть комісії, прослизання та фінансування, інакше ваш крипто-тест виглядатиме краще, ніж насправді.
Уникайте перенавчання: менше правил, менше налаштувань і завжди тестуйте на даних, на яких ви не проводили оптимізацію
Далі форвардний тест. Стратегія готова лише тоді, коли вона витримує і паперову торгівлю.
Тестування на історичних даних – це процес застосування набору торгових правил до історичних цінових даних, щоб побачити, що сталося б, якби ви торгували ними. Ви записуєте кожен вхід, вихід, виграш і збиток, а потім вимірюєте результати.
Тестування на минулих даних не передбачає майбутнього. Воно відфільтровує стратегії, які ніколи не спрацювали, і показує, як виглядають погані періоди, перш ніж ви зустрінете їх із реальними грошима.
Спочатку запишіть правила . Вхід, стоп-лос, тейк-профіт, розмір позиції та коли не торгувати, достатньо конкретні, щоб застосовувати їх однаково щоразу. Наш шаблон торгового плану – гарна відправна точка.
Оберіть свій ринок та таймфрейм . Перевірте пару та таймфрейм, на яких ви фактично торгуєте.
Виберіть період даних, який включає різні умови . Для криптовалюти це означає щонайменше один бичачий ринок, один ведмежий ринок та один довгий бічний діапазон. Стратегія, протестована лише у 2021 році, була протестована лише на бичачому ринку.
Записуйте кожну угоду. Дата, напрямок, вхід, стоп, вихід, результат у R (кратному вашому ризику) та ринковий контекст. Не пропускайте угоди, яких ви б «очевидно уникнули».
Розрахуйте показники . Матч очікування, коефіцієнт виграшів, середній показник виграшів та програшів, максимальна просадка та найдовша серія програшів (див. нижче).
Тестуйте на даних, яких ви ще не бачили . Залиште найновіші 20-30% своїх даних і тестуйте їх лише після того, як ваші правила будуть остаточними.
Ручне тестування на зворотному шляху означає перегляд історичних графіків свічка за свічкою та запис угод так, ніби вони були реальними. Це повільніше, ніж автоматичне тестування, але підходить для дискреційних стратегій, таких як проривна торгівля , і водночас тренує ваше око. Ключове правило: приховуйте майбутнє, інакше ваші записи будуть кращими, ніж будь-коли реальні.
TradingView охоплює обидва види:
Функція «Відтворення стовпчиків» приховує майбутні свічки та відтворює графік вперед на один стовпець за раз, що робить ручне тестування на зворотному шляху набагато чеснішим. Внутрішньоденна історія залежить від вашого плану. Наприклад, в Essential ви отримуєте дані за 6 місяців по 1 хвилині, а Plus розширює цей термін до року ( TradingView ).
Тестер стратегій проводить автоматичні тести на стратегіях Pine Script та повідомляє про чистий прибуток, просідання, коефіцієнт виграшів та коефіцієнт прибутку. Встановіть реалістичну комісію та прослизання у властивостях, перш ніж довіряти будь-якому результату.
| Метрика | Що це вам говорить | Попереджувальний знак |
|---|---|---|
| Тривалість | Середній прибуток на угоду в R | Менше 0,1 рубля після вирахування витрат |
| Максимальна просадка | Найглибша втрата від піку до мінімуму | Більше, ніж ви могли б висидіти |
| Найдовша серія поразок | Скільки поразок поспіль очікувати | Порушить ваші ліміти збитків |
| Коефіцієнт виграшів з винагородою за ризик | Чи платять переможці за переможених | Високий відсоток виграшів, але крихітні переможці |
| Результати за ринковим режимом | Чи залишається ребро в різних умовах | Весь прибуток за один період |
| Кількість угод | Чи є результат статистично значущим | Менше 100 угод |
Очікуваність – це число, яке має найбільше значення:
Очікувана тривалість = (коефіцієнт виграшів × середній виграш) - (коефіцієнт програшів × середній програш)
40% виграшний коефіцієнт з 2 переможцями та 1 програшем дає (0,4 × 2) - (0,6 × 1) = +0,2R на угоду, приблизно +20% на 100 угодах з ризиком 1% до вирахування витрат.
Серія програшів – це число, яке більшість трейдерів недооцінюють. При коефіцієнті виграшів 40% серія з 7 або більше програшів поспіль протягом 100 угод є нормальною, а не невдачею. Ваш тест на минулі часи має це показати, а ваше співвідношення ризику до винагороди та розмір позиції повинні пережити це.
Повна віддача сама по собі. Без супутньої просідання це нічого не означає.
Невеликі вибірки. Двадцять угод можуть зробити будь-яку стратегію блискучою або марною.
Один чудовий період. Якщо більша частина прибутку була отримана з одного ходу, ви знайшли подію, а не перевагу.
Ідеальні заповнення. Точно однакових мінімумів і максимумів наживо не буває.
Нескінченне налаштування. Якщо це працює лише з ковзною середньою з 17 періодами, а не з 15 чи 20, то це насправді не працює.
Підгонка кривої, або надмірне підгонка, відбувається, коли ви продовжуєте коригувати правила, доки вони не ідеально не відповідатимуть минулим даним. Тест на минулому періоді виглядає чудово, але потім провалюється в реальному часі, оскільки він вивчає шум, а не закономірність. Дослідження Бейлі, Борвейна, Лопеса де Прадо та Чжу показують, що високої продуктивності тестування на минулому періоді легко досягти після спроби відносно невеликої кількості варіацій стратегії, і чим більше варіацій ви пробуєте, тим більша ймовірність того, що результат буде надмірним ( Notices of the AMS, 2014 ).
Як захистити себе:
Зберігайте прості правила з якомога меншою кількістю параметрів
Визначте правила, перш ніж переглядати результати, та обмежте кількість версій, які ви тестуєте
Перевірте, чи працюють налаштування поблизу, а не лише найкраще
Аналіз уперед – це суворіша форма позавибіркового тестування. Ви оптимізуєте на одному вікні даних, наприклад, 12 місяців, тестуєте на наступних 3 невидимих місяцях, потім перегортаєте обидва вікна вперед і повторюєте. Якщо стратегія продовжує працювати на невидимих даних, перевага, швидше за все, реальна.
Комісії швидко накопичуються. Комісії тейкера за кожен вхід та вихід можуть призвести до невеликого негативного ефекту. Змоделюйте їх, використовуючи реальні ставки, та перегляньте наш посібник з порівняння комісій мейкера та тейкера.
Прослизання на швидких ринках. Прориви та новинні сплески рідко заповнюються на вашому рівні. Додайте прослизання до кожної угоди, особливо на дрібних монетах.
Фінансування на основі безстрокових опціонів. Утримання безстрокової позиції протягом кількох днів коштує або виплачує фінансування кожні кілька годин. Більшість простих тестів на минулі періоди ігнорують це.
Ринки працюють цілодобово. Немає закриття, а у вихідні дні торгівля відрізняється від будніх.
Упередження виживання. Тестування лише монет, які існують досі, ігнорує ті, що зазнали краху. Дотримуйтесь ліквідних основних акцій або включайте монети, що були виключені з лістингу.
Зміни режимів. Криптовалюта коливається між бурхливими трендами та довгостроковими діапазона��и. Перевіряйте результати для бичачого та ведмежого ринків окремо.
Тестування на минулих даних показує, чи стратегія спрацювала на минулих даних. Тестування наперед показує, чи працює вона зараз, і чи можете ви її реально реалізувати.
Торгівля криптовалютою на папері на демо-рахунку – це найпростіша форма форвардного тестування. Торгуйте за своїми правилами на реальних цінах протягом 30-50 угод і порівняйте з результатами тестування на минулих ��аних. Якщо реальні результати набагато гірші, причиною зазвичай є немодельовані витрати, правила, яких ви не дотримуєтеся, або надмірне налаштування. Торговий журнал покаже вам, що саме.
Виклик накладає жорсткі обмеження, тому перевіряйте їх, а не лише прибуток.
Перевірте найгірший день. У Mubite щоденна просадка становить 5%, розраховується з власного капіталу о 00:00 UTC, враховуються плаваючі збитки. Знайдіть найгірший день у вашому тестуванні та переконайтеся, що він залишається в межах цього ліміту.
Перевірте найгіршу серію програшів. На рахунку 2-Step з капіталізацією $100 000 максимальна просадка становить 8%. Якщо ваш тест на минулі часи показує 8 програшів поспіль, ризик у розмірі 1% на угоду приведе вас до межі цієї межі за одну невдалу серію. Ризик у розмірі 0,5% цього не зробить. Дивіться пояснення просадки та розмір позиції для проп-трейдерів.
Перед оплатою перевірте свою стратегію. Безкоштовна пробна версія Mubite дозволяє вам запускати свою стратегію на реальних ринкових даних за правилами випробування без ризику для ваших грошей.
Порада від автора: оцініть свій ризик, виходячи з найдовшої серії програшів у вашому тестуванні на минулих періодах, а потім додайте 50%. Якщо ваш тест на минулих періодах показує 8 програшів поспіль, плануйте 12. Тести на минулих періодах завжди трохи добріші, ніж реальний ринок, і саме серія програшів є тим місцем, де ця різниця найбільше відчувається.
Потрібна стратегія для тестування? Спробуйте слідування за трендом , повернення до середнього значення або прорив діапазону відкриття .
Так. Це не гарантує прибутку, але відфільтровує стратегії, які ніколи не працювали, і показує, як виглядає звичайна просадка.
Принаймні 100, розподілених за різних ринкових умов. Торгів менше, і результати здебільшого пов'язані з везінням.
Так. Ви можете вручну провести тестування на будь-якій платформі для графіків, прокрутивши назад і приховавши майбутні свічки, а TradingView пропонує повторення барів і тестер стратегій з більшою кількістю внутрішньоденної історії на платних планах.
Share it with your community