¿Funciona la estrategia de ruptura del rango de apertura en un mercado que nunca cierra? ¿Cómo funciona la estrategia de trading ORB? ¿Qué revelan los estudios? ¿Cómo configurarla para criptomonedas?
Una estrategia de criptomonedas para rupturas de precios es tan buena como sus filtros. Aprende las reglas exactas para una entrada válida, cómo detectar rupturas falsas y cómo dimensionar el riesgo.
Las cascadas de liquidación explican los movimientos bruscos de las criptomonedas en días de tendencias violentas y con largas mechas. Aprende cómo las ventas forzadas generan un efecto bola de nieve,
Toda la información en este sitio es proporcionada por Mubite únicamente con fines educativos, específicamente relacionada con el trading en mercados financieros. No está destinada como recomendación de inversión, asesoramiento empresarial, análisis de oportunidades de inversión, o cualquier forma de orientación general sobre instrumentos de trading de inversión. El trading en mercados financieros implica un riesgo significativo, y no debe invertir más de lo que puede permitirse perder. Mubite no ofrece servicios de inversión según se define en la Ley de Empresas del Mercado de Capitales No. 256/2004 Coll. El contenido de este sitio no está dirigido a residentes en ningún país o jurisdicción donde dicha información o uso violaría las leyes o regulaciones locales. Mubite no es una empresa de corretaje y no acepta depósitos. Todas las cuentas de trading proporcionadas por Mubite son cuentas demo simuladas que utilizan datos de mercado reales. No se opera con fondos de clientes en mercados reales. Las cifras de pagos mostradas son resultados individuales y no son típicas. El rendimiento pasado no garantiza resultados futuros.
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, República Checa | Copyright Ⓒ 2026 Mubite. Todos los derechos reservados.
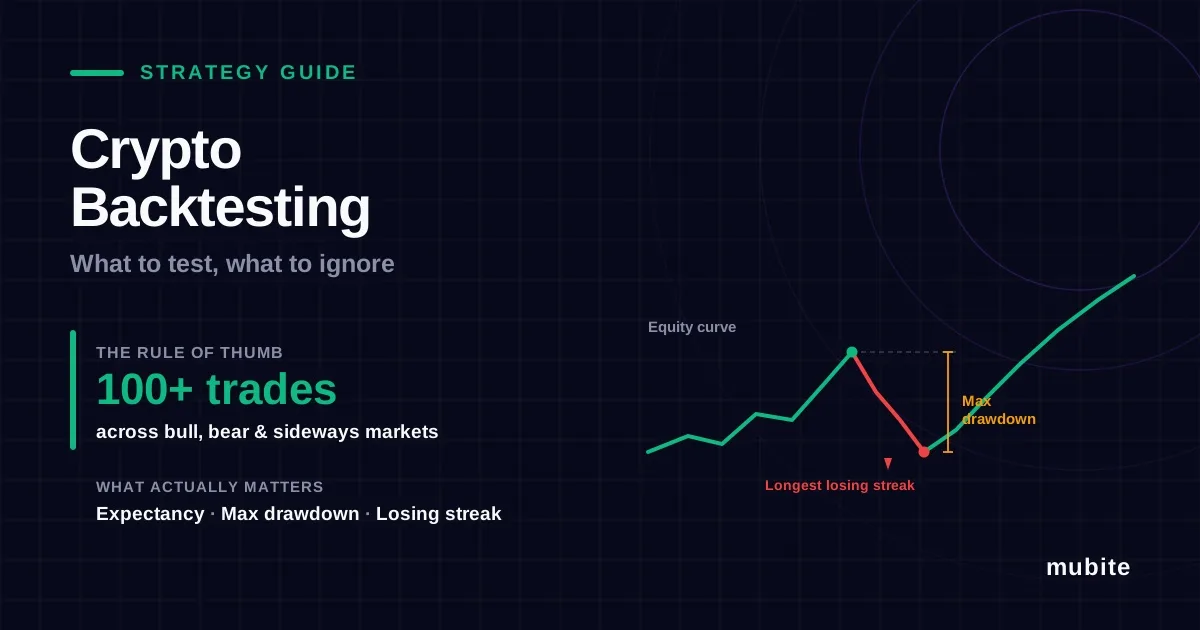
¿Qué es el backtesting en el trading, cómo realizar un backtesting de una estrategia de criptomonedas paso a paso, qué métricas son importantes y cómo evitar el sobreajuste antes de arriesgar dinero real?
Todo trader tiene una estrategia que parece perfecta en el gráfico. La pregunta es si funcionó en cientos de operaciones y en diferentes mercados, o solo en los cinco ejemplos que recuerdas. El backtesting responde a esta pregunta antes que el mercado. Si se realiza mal, genera una falsa confianza, que resulta más costosa que no realizar ninguna prueba.
El backtesting consiste en probar tus reglas de trading con datos históricos para ver cómo habrían funcionado.
Pruebe al menos 100 operaciones, en mercados alcistas, bajistas y laterales.
Céntrate en la expectativa, la máxima reducción y la racha de pérdidas más larga, no en el retorno total.
Incluye comisiones, deslizamiento y financiación, o tu backtest de criptomonedas se verá mejor que la realidad.
Evite el sobreajuste: menos reglas, menos ajustes y siempre pruebe con datos que no haya optimizado.
A continuación, una prueba en tiempo real. Una estrategia solo está lista cuando también funciona en operaciones simuladas.
El backtesting consiste en aplicar un conjunto de reglas de trading a datos históricos de precios para ver qué habría sucedido si se hubieran ejecutado dichas operaciones. Se registra cada entrada, salida, ganancia y pérdida, y luego se miden los resultados.
Un backtest no predice el futuro. Filtra las estrategias que nunca funcionaron y te muestra cómo son los malos periodos antes de enfrentarlos con dinero real.
Anota primero las reglas : punto de entrada, stop loss, take profit, tamaño de la posición y cuándo no operar; todo lo suficientemente específico como para aplicarlo siempre de la misma manera. Nuestra plantilla de plan de trading es un buen punto de partida.
Elige tu mercado y marco temporal . Prueba el par y el marco temporal con los que realmente operarás.
Elija un período de datos que incluya diferentes condiciones . Para las criptomonedas, esto significa al menos un mercado alcista, un mercado bajista y un período lateral prolongado. Una estrategia probada solo en 2021 solo se ha probado en un mercado alcista.
Registra cada operación. Fecha, dirección, punto de entrada, stop loss, punto de salida, resultado en R (múltiplos de tu riesgo) y contexto del mercado. No omitas las operaciones que "obviamente habrías evitado".
Calcula las métricas : Expectativa, tasa de victorias, promedio de victorias y derrotas, máxima reducción de capital y la racha de derrotas más larga (ver más abajo).
Realiza pruebas con datos que no hayas visto . Reserva entre el 20 y el 30 % más reciente de tus datos y solo realiza pruebas con ellos una vez que tus reglas estén finalizadas.
El backtesting manual consiste en analizar gráficos históricos vela por vela y registrar las operaciones como si fueran en tiempo real. Es más lento que el backtesting automatizado, pero se adapta a estrategias discrecionales como el trading de ruptura y, al mismo tiempo, entrena la vista. La regla clave: ignora el futuro, o tus entradas serán mejores que nunca en tiempo real.
TradingView cubre ambos:
La función Bar Replay oculta las velas futuras y reproduce el gráfico barra por barra, lo que hace que las pruebas retrospectivas manuales sean mucho más precisas. El historial intradiario depende de tu plan. Por ejemplo, en Essential obtienes 6 meses de datos de 1 minuto, y Plus lo extiende a un año ( TradingView ).
El Probador de Estrategias ejecuta backtests automatizados en estrategias de Pine Script e informa sobre la ganancia neta, la reducción máxima, la tasa de éxito y el factor de beneficio. Establezca una comisión y un deslizamiento realistas en las propiedades antes de confiar en cualquier resultado.
| Métrico | Lo que te dice | Señal de advertencia |
|---|---|---|
| Expectativa | Beneficio medio por operación en R | Por debajo de 0,1R después de los costos |
| Reducción máxima | La pérdida máxima desde el pico hasta el valle | Más grande de lo que podrías soportar |
| Racha de derrotas más larga | ¿Cuántas derrotas consecutivas cabe esperar? | Superaría sus límites de pérdidas |
| Tasa de éxito con relación recompensa-riesgo | Si los ganadores pagan por los perdedores | Alta tasa de aciertos, pero premios muy pequeños. |
| Resultados por régimen de mercado | Si la ventaja se mantiene en diferentes condiciones | Todas las ganancias de un período |
| Número de operaciones | Si el resultado es estadísticamente significativo | Menos de 100 transacciones |
La expectativa es el número que más importa:
Expectativa = (tasa de victorias × victoria promedio) - (tasa de derrotas × pérdida promedio)
Una tasa de éxito del 40% con 2R ganadores y 1R perdedores da (0,4 × 2) - (0,6 × 1) = +0,2R por operación, aproximadamente un +20% en 100 operaciones con un riesgo del 1%, antes de costes.
La racha perdedora es un factor que la mayoría de los traders subestiman. Con una tasa de éxito del 40%, una racha de 7 o más pérdidas consecutivas en 100 operaciones es normal, no mala suerte. Tu backtesting debería reflejarlo, y tu relación riesgo-recompensa y el tamaño de tu posición deben ser suficientes para soportarla.
Rentabilidad total por sí sola. Sin la caída que la acompañó, no significa nada.
Muestras pequeñas. Veinte operaciones pueden hacer que cualquier estrategia parezca brillante o inútil.
Un período excelente. Si la mayor parte de las ganancias provino de una sola jugada, encontraste un evento, no una ventaja.
Rellenos perfectos. Los mínimos y máximos exactos no se dan en directo.
Ajustes interminables. Si solo funciona con una media móvil de 17 períodos y no con 15 o 20, en realidad no funciona.
El sobreajuste, o ajuste de curvas, ocurre cuando se siguen ajustando las reglas hasta que se ajustan perfectamente a los datos anteriores. La prueba retrospectiva parece excelente, pero luego falla en la práctica porque aprendió del ruido en lugar del patrón. La investigación de Bailey, Borwein, López de Prado y Zhu muestra que es fácil lograr un alto rendimiento en la prueba retrospectiva después de probar un número relativamente pequeño de variaciones de estrategia, y cuantas más variaciones se prueben, mayor será la probabilidad de sobreajuste ( Notices of the AMS, 2014 ).
Cómo protegerse:
Mantén las reglas simples, con la menor cantidad de parámetros posible.
Decide las reglas antes de ver los resultados y limita la cantidad de versiones que vas a probar.
Comprueba que los ajustes cercanos sigan funcionando, no solo el mejor.
El análisis de avance es una forma más rigurosa de prueba fuera de muestra. Se optimiza con un período de datos, por ejemplo, 12 meses, se prueba con los siguientes 3 meses no vistos, se avanzan ambos períodos y se repite el proceso. Si la estrategia sigue funcionando bien con datos no vistos, es más probable que la ventaja sea real.
Las comisiones se acumulan rápidamente. Las comisiones de toma en cada entrada y salida pueden hacer que una pequeña ventaja se vuelva negativa. Simúlelas utilizando tasas reales y consulte nuestra guía sobre comisiones de creador y tomador.
Deslizamiento en mercados rápidos. Las rupturas y los picos de noticias rara vez se ejecutan a tu nivel. Agrega deslizamiento a cada operación, especialmente en criptomonedas pequeñas.
Financiación en contratos perpetuos. Mantener una posición perpetua durante días genera costos o pagos de financiación cada pocas horas. La mayoría de los backtests simples lo ignoran.
Mercados disponibles las 24 horas, los 7 días de la semana. No hay horario de cierre y los fines de semana se opera de forma diferente a los días laborables.
Sesgo de supervivencia. Realizar pruebas solo con criptomonedas que aún existen ignora las que colapsaron. Cíñase a las criptomonedas principales con alta liquidez o incluya criptomonedas que hayan sido excluidas de la lista.
Cambios de régimen. Las criptomonedas oscilan entre tendencias violentas y rangos prolongados. Consulte los resultados para mercados alcistas y bajistas por separado.
Una prueba retrospectiva te indica si una estrategia funcionó con datos pasados. Una prueba prospectiva te indica si funciona ahora y si realmente puedes implementarla.
Operar con criptomonedas en una cuenta demo es la forma más sencilla de realizar pruebas en tiempo real. Aplica tus reglas a precios reales durante 30 a 50 operaciones y compara los resultados con tu backtesting. Si los resultados en tiempo real son mucho peores, la causa suele ser costes no modelados, reglas que no estás siguiendo o sobreajuste. Un registro de operaciones te mostrará cuál es la causa.
Un desafío impone límites estrictos, así que ponlos a prueba, no solo compite con las ganancias.
Comprueba cuál es el peor día. En Mubite, la reducción diaria es del 5%, calculada a partir del capital a las 00:00 UTC, y las pérdidas flotantes se contabilizan. Encuentra el peor día en tu backtest y asegúrate de que se mantenga dentro de ese límite.
Compruebe la peor racha de pérdidas. En una cuenta de 2 pasos de 100.000 $, la reducción máxima es del 8 %. Si su backtest muestra 8 pérdidas consecutivas, arriesgar el 1 % por operación lo lleva al límite de esa racha negativa. Arriesgar el 0,5 % no lo haría. Consulte la explicación sobre la reducción máxima y el dimensionamiento de posiciones para operadores de prop traders.
Prueba antes de pagar. La prueba gratuita de Mubite te permite ejecutar tu estrategia con datos de mercado en tiempo real bajo reglas de desafío, sin arriesgar dinero.
Consejo del autor: Calcula tu riesgo basándote en la racha de pérdidas más larga de tu backtest y luego añade un 50 %. Si tu backtest muestra 8 pérdidas consecutivas, prepárate para 12. Los backtests siempre son un poco menos exigentes que el mercado real, y es en la racha de pérdidas donde esa diferencia se nota más.
¿Necesitas una estrategia para probar? Prueba el seguimiento de tendencias , la reversión a la media o la ruptura del rango de apertura .
Sí. No garantiza ganancias, pero filtra las estrategias que nunca funcionaron y muestra cómo es una reducción de capital normal.
Al menos 100, distribuidas en diferentes condiciones de mercado. Si hay menos operaciones, los resultados dependen principalmente de la suerte.
Sí. Puedes realizar pruebas retrospectivas manualmente en cualquier plataforma de gráficos desplazándote hacia atrás y ocultando las velas futuras, y TradingView ofrece reproducción de barras y un probador de estrategias, con más historial intradiario en los planes de pago.
Share it with your community