La stratégie de cassure de la fourchette d'ouverture (ORB) est-elle efficace sur un marché qui ne ferme jamais ? Comment fonctionne la stratégie de trading ORB, que montrent les recherches et comment
L'efficacité d'une stratégie de cassure en cryptomonnaie dépend de ses filtres. Apprenez les règles précises d'une entrée valide, comment repérer les fausses cassures et comment évaluer le
Les liquidations en cascade expliquent les fortes variations du marché des cryptomonnaies, notamment les journées de forte volatilité et les longues périodes de stagnation. Découvrez comment les vente
Toutes les informations sur ce site sont fournies par Mubite à des fins éducatives uniquement, spécifiquement liées au trading sur les marchés financiers. Elles ne constituent pas une recommandation d'investissement, un conseil commercial, une analyse d'opportunités d'investissement ou toute forme de conseil général sur les instruments de trading. Le trading sur les marchés financiers comporte des risques significatifs, et vous ne devez pas investir plus que ce que vous pouvez vous permettre de perdre. Mubite n'offre aucun service d'investissement tel que défini par la loi sur les entreprises du marché des capitaux n° 256/2004 Coll. Le contenu de ce site n'est pas destiné aux résidents de pays ou juridictions où ces informations ou leur utilisation violeraient les lois ou réglementations locales. Mubite n'est pas un courtier et n'accepte pas les dépôts. Tous les comptes de trading fournis par Mubite sont des comptes démo simulés utilisant des données de marché réelles. Aucun fonds client n'est engagé sur les marchés réels. Les montants de paiement affichés sont des résultats individuels et ne sont pas représentatifs. Les performances passées ne garantissent pas les résultats futurs.
Mubite s.r.o., Školská 660/3, Nové Město, ICO : 23221551 Praha 1, 110 00, République tchèque | Copyright Ⓒ 2026 Mubite. Tous droits réservés.
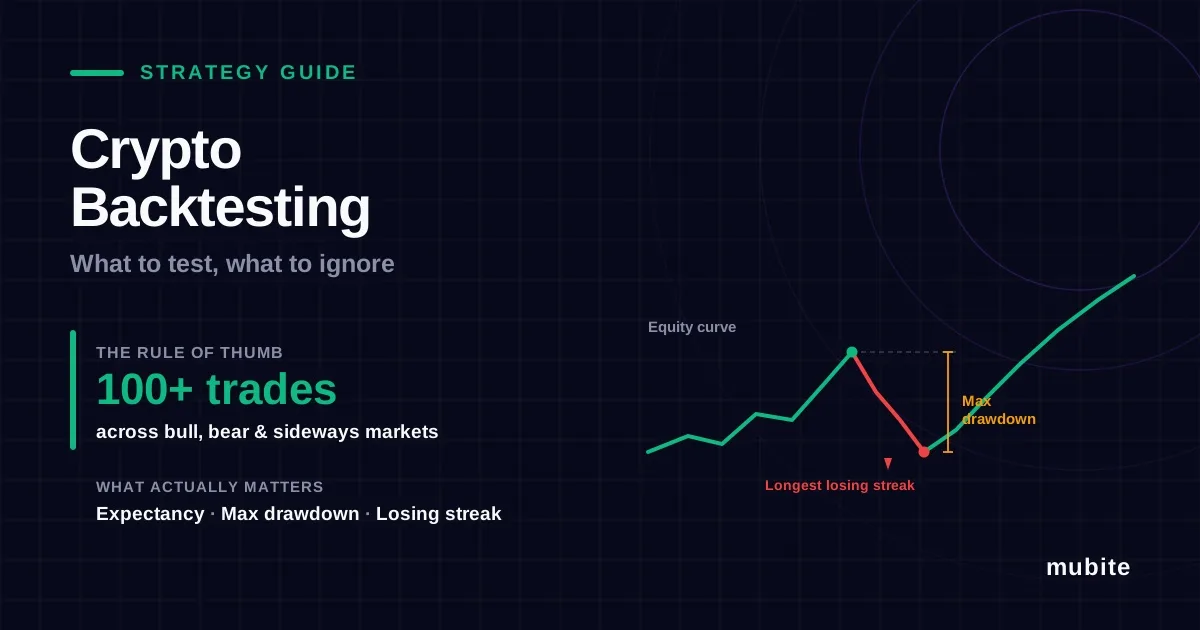
Qu’est-ce que le backtesting en trading, comment tester une stratégie crypto étape par étape, quelles métriques sont importantes et comment éviter le surapprentissage avant de risquer de l’argent réel ?
Chaque trader possède une stratégie qui semble parfaite sur le graphique. La question est de savoir si elle a fonctionné sur des centaines de transactions et sur différents marchés, ou seulement sur les cinq exemples dont vous vous souvenez. Le backtesting permet de répondre à cette question avant même que le marché ne le fasse. Mal réalisé, il engendre une confiance illusoire, plus coûteuse que l'absence totale de test.
Le backtesting consiste à tester vos règles de trading sur des données historiques pour voir comment elles auraient fonctionné.
Effectuez au moins 100 transactions, sur des marchés haussiers, baissiers et latéraux.
Concentrez-vous sur l'espérance de gain, la perte maximale et la plus longue série de pertes, et non sur le rendement total.
Incluez les frais, le slippage et le financement, sinon votre backtest crypto paraîtra plus beau que la réalité.
Évitez le surapprentissage : moins de règles, moins de modifications, et testez toujours sur des données que vous n’avez pas optimisées.
Prochaine étape : le test en conditions réelles. Une stratégie n'est vraiment aboutie que lorsqu'elle a fait ses preuves en simulation.
Le backtesting consiste à appliquer un ensemble de règles de trading à des données de prix historiques afin d'observer leur comportement lors de leur mise en œuvre. On enregistre chaque entrée, sortie, gain et perte, puis on analyse les résultats.
Un backtest ne prédit pas l'avenir. Il élimine les stratégies qui n'ont jamais fonctionné et vous montre à quoi ressemblent les périodes difficiles avant même d'y être confronté avec de l'argent réel.
Commencez par définir clairement vos règles : point d’entrée, stop loss, take profit, taille de la position et situations où il ne faut pas trader. Ces règles doivent être suffisamment précises pour s’appliquer systématiquement. Notre modèle de plan de trading constitue un bon point de départ.
Choisissez votre marché et votre horizon temporel . Testez la paire et l'horizon temporel sur lesquels vous traderez réellement.
Choisissez une période de données incluant différentes conditions . Pour les cryptomonnaies, cela signifie au moins une phase haussière, une phase baissière et une longue phase de consolidation. Une stratégie testée uniquement en 2021 n'a été testée que sur un marché haussier.
Consignez chaque transaction : date, direction, point d’entrée, stop, point de sortie, résultat en R (multiples de votre risque) et contexte de marché. N’omettez pas les transactions que vous auriez « évidemment évitées ».
Calculez les indicateurs suivants : espérance de gain, taux de victoire, gain et perte moyens, perte maximale et plus longue série de pertes (voir ci-dessous).
Effectuez des tests sur des données que vous n'avez jamais vues . Mettez de côté les 20 à 30 % de données les plus récentes et ne les testez qu'une fois vos règles finalisées.
Le backtesting manuel consiste à analyser les graphiques historiques bougie par bougie et à enregistrer les transactions comme si elles étaient en temps réel. Plus lent que le backtesting automatisé, il convient néanmoins aux stratégies discrétionnaires telles que le trading de cassure et permet d'affiner son sens de l'observation. La règle d'or : ignorer les informations futures, sinon vos points d'entrée seront meilleurs qu'en temps réel.
TradingView couvre les deux :
La fonction Bar Replay masque les bougies futures et affiche le graphique barre par barre, ce qui rend les tests manuels beaucoup plus fiables. L'historique intraday dépend de votre abonnement. Par exemple, avec l'abonnement Essential, vous bénéficiez de 6 mois de données à la minute, et avec l'abonnement Plus, cette période est étendue à un an ( TradingView ).
Le testeur de stratégie effectue des backtests automatisés sur les stratégies Pine Script et fournit des rapports sur le profit net, le drawdown, le taux de réussite et le facteur de profit. Définissez des commissions et un slippage réalistes pour vos actifs avant de vous fier à un quelconque résultat.
| Métrique | Ce que cela vous dit | Panneau d'avertissement |
|---|---|---|
| Espérance | Bénéfice moyen par transaction en R | Moins de 0,1R après prise en compte des coûts |
| Retrait maximal | La perte la plus importante entre le pic et le creux | Plus grand que vous ne pourriez vous asseoir |
| Plus longue série de défaites | Combien de défaites consécutives faut-il prévoir ? | Dépasserait vos limites de perte |
| Taux de gain avec rapport récompense/risque | Que les gagnants paient pour les perdants | Taux de victoire élevé, mais petits gagnants |
| Résultats par régime de marché | Que l'avantage se maintienne dans différentes conditions | Tous les bénéfices d'une période |
| Nombre de transactions | La signification statistique du résultat | Moins de 100 transactions |
L'espérance est le chiffre qui compte le plus :
Espérance = (taux de victoire × gain moyen) - (taux de défaite × perte moyenne)
Un taux de victoire de 40 % avec 2R gagnants et 1R perdants donne (0,4 × 2) - (0,6 × 1) = +0,2R par transaction, soit environ +20 % sur 100 transactions à 1 % de risque, avant les coûts.
La série de pertes est un aspect souvent sous-estimé par les traders. Avec un taux de réussite de 40 %, une série de 7 pertes consécutives ou plus sur 100 transactions est normale et ne relève pas de la malchance. Vos simulations rétrospectives devraient le confirmer, et votre ratio risque/rendement ainsi que la taille de vos positions doivent être adaptés à cette situation.
Le rendement total en soi. Sans la perte qui l'accompagne, il ne signifie rien.
Petits échantillons. Vingt transactions suffisent à faire paraître une stratégie brillante ou inefficace.
Une période faste. Si l'essentiel des profits provenait d'une seule opération, vous aviez découvert un événement, et non un avantage.
Des remplissages parfaits. Les valeurs minimales et maximales exactes ne se produisent pas en direct.
Des ajustements interminables. Si cela ne fonctionne qu'avec une moyenne mobile sur 17 périodes et non sur 15 ou 20, cela ne fonctionne pas vraiment.
Le surapprentissage, ou ajustement de courbe, se produit lorsqu'on ajuste continuellement les règles jusqu'à ce qu'elles correspondent parfaitement aux données passées. Le backtesting semble excellent, mais échoue en conditions réelles, car le modèle a appris le bruit plutôt que la tendance. Les travaux de Bailey, Borwein, López de Prado et Zhu montrent qu'il est facile d'obtenir des performances élevées lors du backtesting après avoir testé un nombre relativement restreint de variantes de stratégie, et que plus on teste de variantes, plus le risque de surapprentissage est élevé ( Notices of the AMS, 2014 ).
Comment se protéger :
Simplifiez les règles, avec le moins de paramètres possible.
Définissez les règles avant d'analyser les résultats et limitez le nombre de versions testées.
Vérifiez que les paramètres à proximité fonctionnent toujours, et pas seulement le meilleur.
L'analyse par progression est une forme plus rigoureuse de test hors échantillon. On optimise sur une période de données, par exemple 12 mois, on teste sur les 3 mois suivants, puis on avance progressivement les deux périodes et on répète l'opération. Si la stratégie reste performante sur des données inédites, l'avantage est probablement réel.
Les frais s'accumulent rapidement. Les commissions prélevées sur chaque entrée et sortie peuvent transformer un petit avantage en perte. Modélisez-les à l'aide de taux réels et consultez notre guide comparatif des frais des créateurs et des preneurs de billets.
Glissement sur les marchés volatils. Les cassures et les pics d'annonces sont rarement exécutés à votre niveau. Intégrez du glissement à chaque transaction, surtout sur les cryptomonnaies mineures.
Financement des options perpétuelles. Le maintien d'une option perpétuelle pendant plusieurs jours engendre des coûts ou des versements toutes les quelques heures. La plupart des backtests simples ignorent ce facteur.
Marchés ouverts 24h/24 et 7j/7. Il n'y a pas d'heure de fermeture et les échanges se déroulent différemment le week-end et en semaine.
Biais de survie. Tester uniquement sur les cryptomonnaies encore en circulation aujourd'hui revient à ignorer celles qui se sont effondrées. Privilégiez les cryptomonnaies majeures liquides ou incluez les cryptomonnaies retirées de la cote.
Changements de régime. Les cryptomonnaies oscillent entre des tendances haussières et des phases de consolidation. Consultez les résultats des marchés haussiers et baissiers séparément.
Un backtest permet de vérifier si une stratégie a fonctionné sur des données passées. Un test en temps réel permet de savoir si elle fonctionne actuellement et si vous pouvez l'appliquer.
Le trading virtuel de cryptomonnaies sur un compte démo est la méthode la plus simple pour tester vos règles en conditions réelles. Appliquez vos règles aux prix réels pendant 30 à 50 transactions et comparez les résultats avec ceux de vos tests rétrospectifs. Si les résultats réels sont nettement inférieurs, cela est généralement dû à des coûts non modélisés, à des règles non respectées ou à un surapprentissage. Un journal de transactions vous permettra d'identifier la cause du problème.
Un défi impose des limites strictes, alors testez-vous par rapport à ces limites, et pas seulement par rapport aux profits.
Vérifiez la pire journée. Chez Mubite, le drawdown quotidien est de 5 %, calculé à partir des capitaux propres à 00h00 UTC, et les pertes flottantes sont prises en compte. Identifiez la pire journée lors de votre backtest et assurez-vous qu'elle reste inférieure à cette limite.
Vérifiez votre pire série de pertes. Sur un compte 2-Step de 100 000 $, le drawdown maximal est de 8 %. Si votre backtest montre 8 pertes consécutives, risquer 1 % par transaction vous amène à la limite de ce drawdown sur une seule mauvaise série. Risquer 0,5 % ne le ferait pas. Consultez l’explication du drawdown et le dimensionnement des positions pour les traders pour compte propre.
Testez en avant-première avant de payer. L' essai gratuit de Mubite vous permet de tester votre stratégie sur des données de marché en temps réel, selon des règles de validation, sans aucun risque financier.
Conseil de l'auteur : Calculez votre risque en fonction de la plus longue série de pertes observée lors de vos simulations, puis ajoutez 50 %. Si vos simulations indiquent 8 pertes consécutives, prévoyez-en 12. Les simulations sont toujours un peu plus clémentes que le marché réel, et c'est lors des séries de pertes que cette différence se fait le plus sentir.
Besoin d'une stratégie à tester ? Essayez le suivi de tendance , le retour à la moyenne ou la sortie de la plage d'ouverture .
Oui. Cela ne garantit pas les profits, mais cela permet d'éliminer les stratégies qui n'ont jamais fonctionné et de vous montrer à quoi ressemble une perte normale.
Au moins 100 transactions, réparties sur différents marchés. Avec moins de transactions, les résultats dépendent surtout de la chance.
Oui. Vous pouvez effectuer des backtests manuels sur n'importe quelle plateforme graphique en faisant défiler l'historique et en masquant les bougies futures. TradingView propose également la fonction Bar Replay et un testeur de stratégie, avec un historique intraday plus complet sur les abonnements payants.
Share it with your community