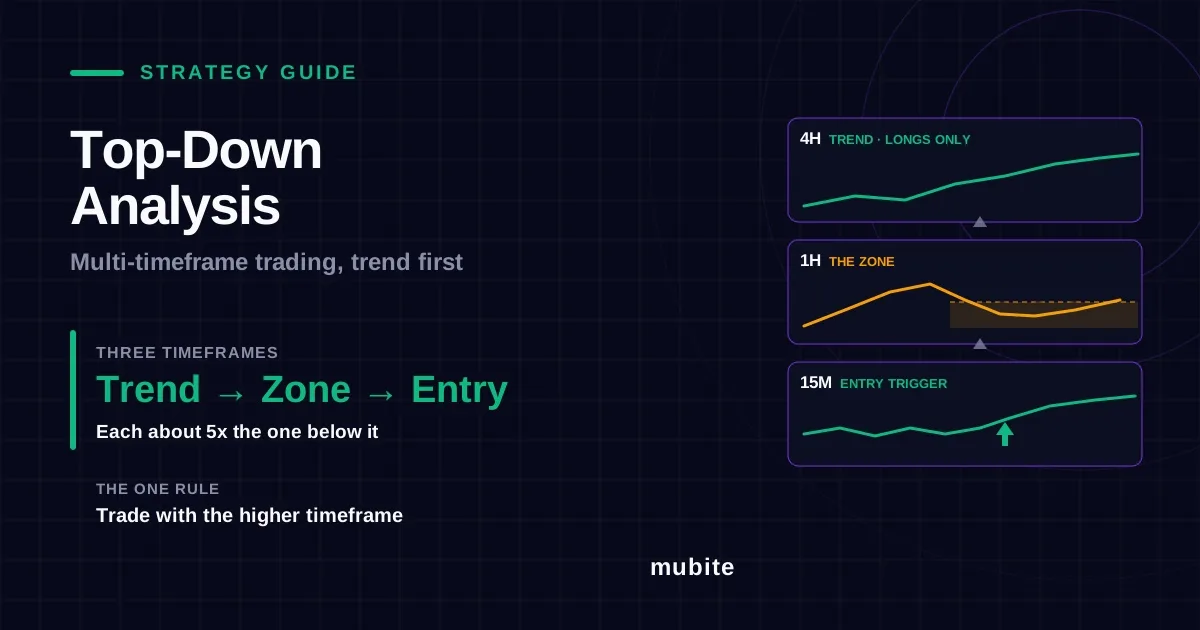
¿Qué es el análisis descendente en el trading? Aprende análisis multitemporal para criptomonedas: las mejores combinaciones de marcos temporales, un ejemplo práctico con BTC y errores comunes.
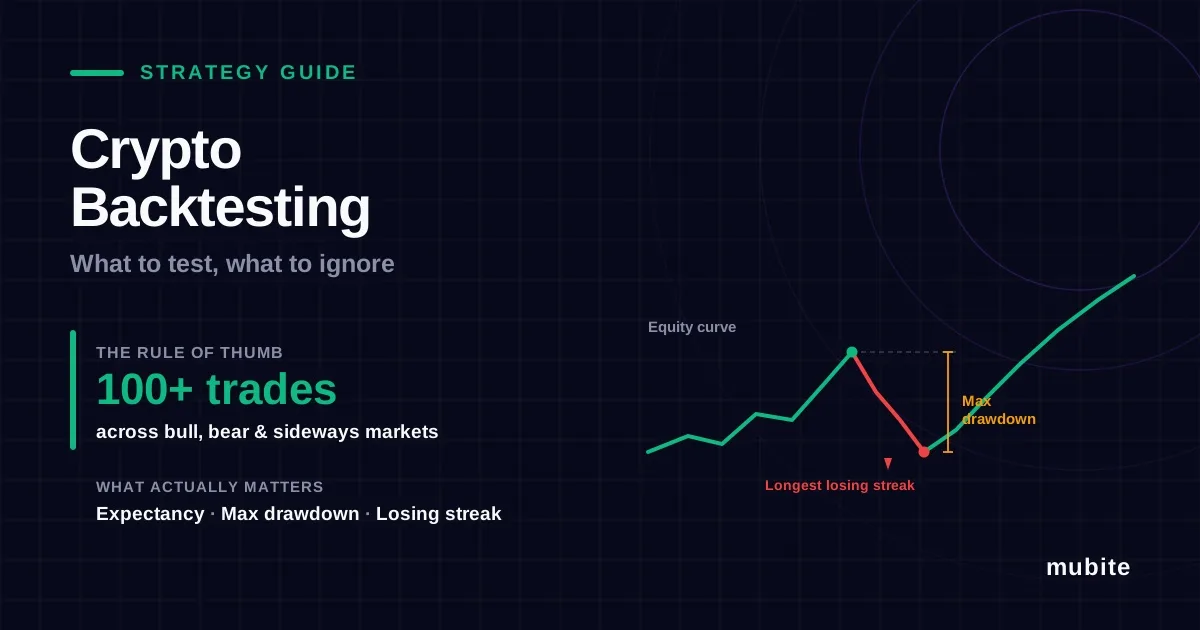
¿Qué es el backtesting en el trading, cómo realizar un backtesting de una estrategia de criptomonedas paso a paso, qué métricas son importantes y cómo evitar el sobreajuste antes de arriesgar dinero r
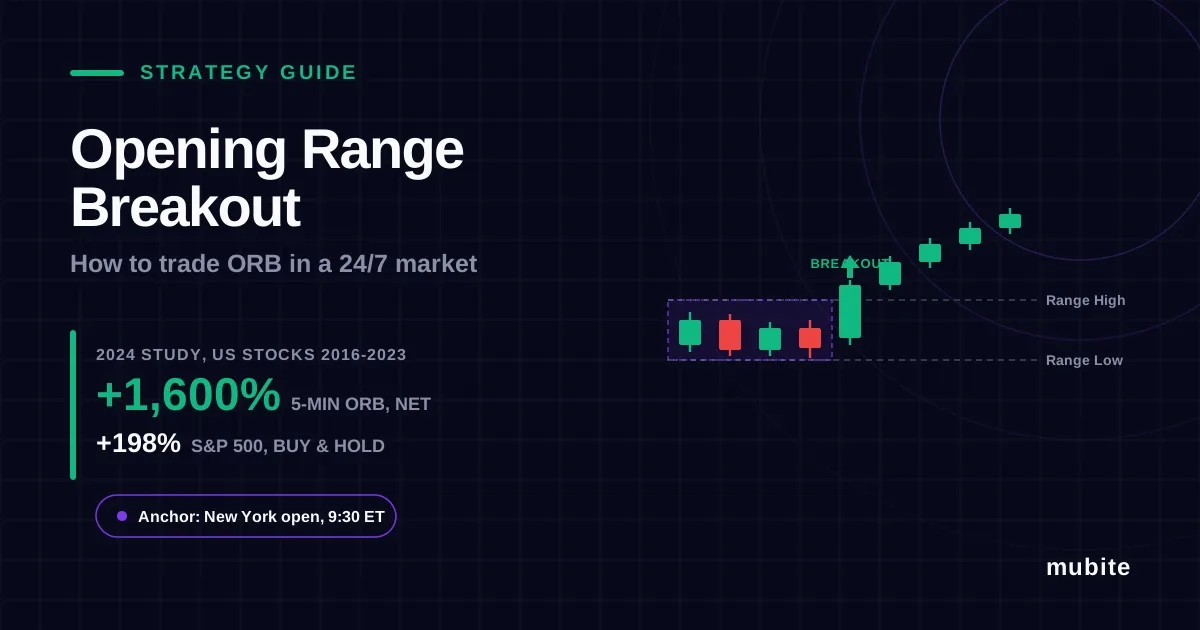
¿Funciona la estrategia de ruptura del rango de apertura en un mercado que nunca cierra? ¿Cómo funciona la estrategia de trading ORB? ¿Qué revelan los estudios? ¿Cómo configurarla para criptomonedas?
Toda la información en este sitio es proporcionada por Mubite únicamente con fines educativos, específicamente relacionada con el trading en mercados financieros. No está destinada como recomendación de inversión, asesoramiento empresarial, análisis de oportunidades de inversión, o cualquier forma de orientación general sobre instrumentos de trading de inversión. El trading en mercados financieros implica un riesgo significativo, y no debe invertir más de lo que puede permitirse perder. Mubite no ofrece servicios de inversión según se define en la Ley de Empresas del Mercado de Capitales No. 256/2004 Coll. El contenido de este sitio no está dirigido a residentes en ningún país o jurisdicción donde dicha información o uso violaría las leyes o regulaciones locales. Mubite no es una empresa de corretaje y no acepta depósitos. Todas las cuentas de trading proporcionadas por Mubite son cuentas demo simuladas que utilizan datos de mercado reales. No se opera con fondos de clientes en mercados reales. Las cifras de pagos mostradas son resultados individuales y no son típicas. El rendimiento pasado no garantiza resultados futuros.
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, República Checa | Copyright Ⓒ 2026 Mubite. Todos los derechos reservados.
¿Cómo funciona un stop loss dinámico? Ejemplos: stop loss vs. stop dinámico vs. stop límite dinámico, la distancia de seguimiento adecuada para criptomonedas y stops ATR.
La mayoría de los traders saben dónde colocar su primer stop. Sin embargo, muchos menos saben qué hacer con él una vez que la operación empieza a funcionar. Un trailing stop sigue el precio a tu favor y asegura las ganancias sin que tengas que adivinar el máximo. Si se configura correctamente, permite que las operaciones ganadoras continúen. Si se configura mal, te hace perder buenas operaciones por el ruido habitual del mercado. Aquí te explicamos cómo funciona, cómo se compara con otras órdenes stop y qué distancia usar en criptomonedas.
Un stop loss dinámico se mueve con el precio a tu favor y nunca retrocede. Cuando el precio se revierte la distancia establecida, la posición se cierra.
Stop loss vs. trailing stop: un stop regular permanece fijo y solo limita las pérdidas. Un trailing stop también protege las ganancias.
Stop loss dinámico frente a stop limit dinámico: el primero cierra con una orden de mercado y siempre se ejecuta. El segundo coloca una orden límite que puede no ejecutarse en un movimiento rápido.
No existe un porcentaje universalmente "bueno". En criptomonedas, la distancia se basa en la volatilidad, por ejemplo, de 2 a 3 veces el ATR.
La principal desventaja: en mercados volátiles y con rangos amplios, un stop loss dinámico se activa con frecuencia y devuelve parte de cada movimiento.
Una orden stop loss dinámica es una orden de stop que se sitúa a una distancia fija del mejor precio alcanzado desde que la abriste o la activaste. Esta distancia puede ser una cantidad fija, un porcentaje o una medida de volatilidad como el ATR.
En una posición larga, el stop loss se mantiene por debajo del precio. Cada nuevo máximo hace subir el stop loss. Cuando el precio retrocede la distancia indicada, la posición se cierra.
En una posición corta, funciona a la inversa. El stop se sitúa por encima del precio y se mueve hacia abajo con cada nuevo mínimo.
Siempre se mueve a tu favor. Si el precio se mueve en tu contra, el stop se queda donde está.
Las plataformas de intercambio gestionan la orden por usted. En Bybit, por ejemplo, un stop dinámico en futuros perpetuos se puede configurar por distancia de precio o por porcentaje, puede tener un precio de activación opcional y se activa con el último precio negociado. Al activarse, cierra la posición con una orden de mercado. Dado que utiliza el último precio en lugar del precio de mercado, puede activarse con una mecha breve. Nuestra guía sobre el precio de mercado frente al último precio explica la diferencia.
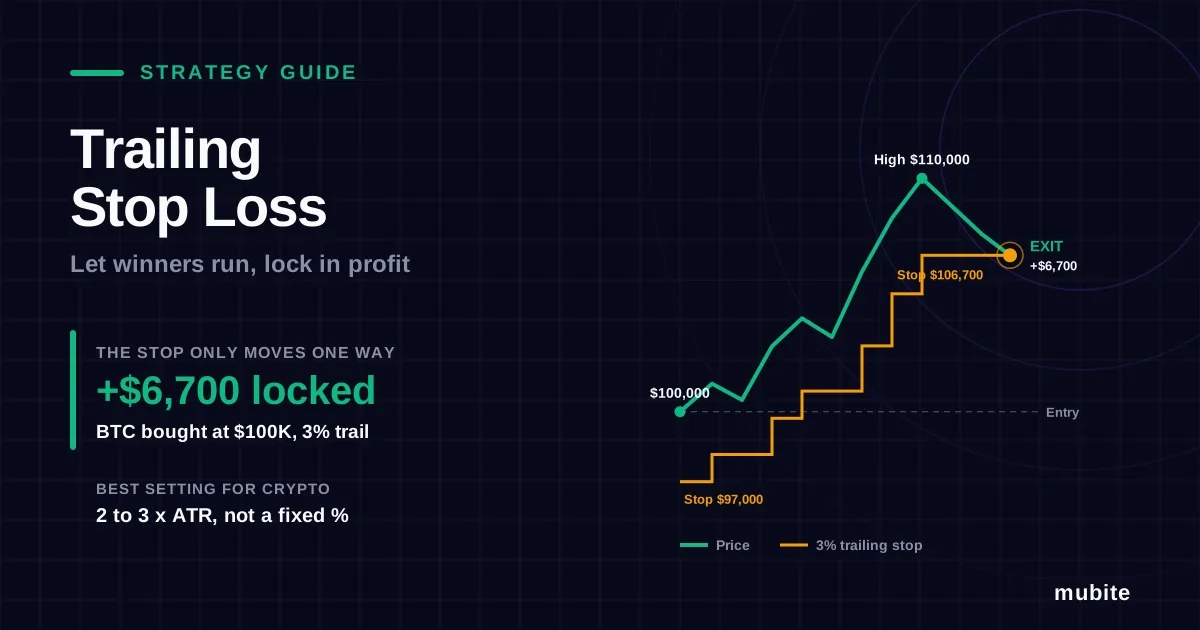
Compras BTC a 100.000 dólares y estableces un stop loss dinámico del 3%.
El stop comienza en 97.000 dólares, un 3% por debajo del precio de entrada.
El BTC sube a 104.000 dólares. El stop se mueve un 3% por debajo del nuevo máximo: 100.880 dólares. La operación ya no puede perder.
El BTC sube a 110.000 dólares. El stop se mueve a 106.700 dólares, fijando 6.700 dólares por moneda.
El BTC retrocede hasta los 106.700 dólares. Se activa el stop loss dinámico y la posición se cierra con esa ganancia, menos las comisiones y cualquier deslizamiento.
Estos tres pedidos suelen confundirse, pero cumplen funciones diferentes.
| Stop loss | Stop loss dinámico | |
|---|---|---|
| Movimientos con precio | No, fijo | Sí, solo a tu favor. |
| Protege las ganancias | No | Sí |
| Trabajo principal | Limita las pérdidas en una operación | Deja correr al ganador y asegura las ganancias. |
| Lo mejor para | Cada operación, desde la entrada | Operaciones que ya generan ganancias, mercados en tendencia |
No son alternativas. La mayoría de los operadores entran con un stop loss normal y luego cambian a un trailing stop una vez que la operación está en ganancias.
La diferencia radica en lo que sucede cuando se alcanza el límite de velocidad:
Stop loss dinámico (mercado): envía una orden de mercado. Siempre se ejecuta, pero en un movimiento rápido, la ejecución puede ser peor que el precio del stop.
Stop limit dinámico: envía una orden límite a un precio fijo. Usted controla el precio mínimo que acepta, pero si el precio rompe su límite, es posible que la orden no se ejecute y usted permanezca en una posición perdedora.
En el trading de criptomonedas con apalancamiento, una orden stop que podría no ejecutarse supone un riesgo mayor que un pequeño deslizamiento de unos pocos dólares , por lo que la mayoría de los traders utilizan stops basados en el mercado para las salidas. Lo mismo ocurre al comparar un trailing stop con una orden stop limit convencional.
No existe un porcentaje óptimo único, ya que la distancia adecuada depende de la volatilidad habitual del activo. Un seguimiento del 2 % podría ser adecuado para Bitcoin en un día tranquilo y activarse en cuestión de minutos en una altcoin volátil. Un enfoque más eficaz para las criptomonedas es basar la distancia en la volatilidad.
Comprueba el ATR en tu marco temporal de negociación y exprésalo como un porcentaje del precio. Por ejemplo, un ATR de 1500 $ en BTC a 100 000 $ es del 1,5 %.
Multiplícalo por 2 o 3. En este ejemplo, eso da una distancia de seguimiento de aproximadamente 3% a 4,5%.
Revísalo a medida que cambie la volatilidad. El mismo porcentaje que funcionó el mes pasado puede resultar demasiado ajustado hoy.
| Estilo de negociación | Distancia de seguimiento típica |
|---|---|
| Operaciones intradía, plazos más cortos | 1,5 a 2 x ATR |
| Operaciones de swing trading, de 4 horas o diarias. | 2,5 a 3 veces el ATR |
| Posiciones spot a largo plazo | Más amplio, a menudo basado en el gráfico diario o semanal. |
Para las posiciones al contado que desee vender por etapas, nuestra guía sobre cuándo vender criptomonedas cubre con más detalle las salidas basadas en porcentajes.
El Rango Verdadero Promedio (ATR, por sus siglas en inglés) mide cuánto se mueve un activo normalmente por vela. Fue desarrollado por J. Welles Wilder en su libro de 1978 , Nuevos Conceptos en Sistemas de Trading Técnico , y la configuración estándar es de 14 períodos.
Un stop loss dinámico ATR establece la distancia en unidades ATR en lugar de un porcentaje fijo:
Posición larga: stop = precio - (multiplicador × ATR) Posición corta: stop = precio + (multiplicador × ATR)
Debido a que el ATR aumenta en mercados volátiles y disminuye en mercados tranquilos, el stop se amplía y se ajusta automáticamente. Esto lo convierte en el método más práctico para el swing trading de criptomonedas, donde las tendencias incluyen fuertes retrocesos. Se combina naturalmente con el seguimiento de tendencias .
La salida Chandelier es una versión muy conocida del stop de arrastre ATR, desarrollada por Charles Le Beau y descrita en los libros de Alexander Elder. Consiste en colgar el stop del punto más alto del movimiento, como una lámpara de araña del techo.
Salida larga: máximo más alto de los últimos 22 períodos - 3 × ATR(22) Salida corta: mínimo más bajo de los últimos 22 períodos + 3 × ATR(22)
Debido a que está anclado al máximo histórico, solo sube cuando la tendencia alcanza un nuevo máximo. El período predeterminado de 22 fue diseñado para gráficos diarios, aproximadamente un mes de negociación. En el mercado de criptomonedas 24/7, eso equivale a unas tres semanas.
Ingrese con un stop loss normal en el nivel donde su idea de trading es errónea, y ajuste el tamaño de la posición desde esa distancia. Consulte el apartado de dimensionamiento de posiciones para operadores por cuenta propia.
Elija el método de seguimiento: un porcentaje fijo para mayor simplicidad o basado en el ATR para mercados volátiles.
Decide cuándo se activa. Iniciar el seguimiento inmediatamente suele provocar que la operación se detenga en el primer retroceso. Muchos operadores lo activan una vez que la operación alcanza aproximadamente 1R, lo que significa una ganancia igual al riesgo inicial. En Bybit, el precio de activación hace esto automáticamente.
Déjalo funcionar. Nunca lo alejes más.
Alcanzar el punto de equilibrio demasiado pronto convierte buenas operaciones en pérdidas, ya que las criptomonedas suelen volver a probar el nivel de ruptura antes de continuar. Espere hasta que la operación alcance aproximadamente 1R o forme un nuevo mínimo superior a su punto de entrada. En futuros, coloque el stop unos pocos ticks más allá del punto de entrada para cubrir las comisiones.
Oscilaciones bruscas en mercados laterales. Cuando el precio oscila lateralmente, el stop loss dinámico se activa repetidamente, generando pequeñas ganancias o pérdidas. En un rango, los objetivos fijos suelen funcionar mejor.
Nunca vendas el precio máximo. Por diseño, un stop dinámico devuelve la distancia del seguimiento antes de salir.
Deslizamiento en movimientos rápidos. Los stops basados en el mercado se ejecutan al siguiente precio disponible, que puede ser peor que el nivel del stop.
Riesgo de mecha. Los stops activados por el último precio pueden ser alcanzados por un breve repunte que se revierte en segundos.
Algunos operadores obtienen ganancias parciales con un objetivo fijo y mantienen el resto. Esto aumenta la tasa de acierto, pero reduce el ganador promedio, así que pruébalo con tus propios resultados. Consulta la relación riesgo-recompensa .
En una cuenta de una firma de gestión de activos, un stop loss dinámico protege sus límites, no solo la operación.
Las ganancias flotantes no son ganancias seguras. En Mubite, la reducción diaria es del 5%, calculada a partir del capital a las 00:00 UTC, y las pérdidas flotantes se contabilizan. Una ganancia que se revierte aún puede superar el límite. Un stop loss dinámico convierte las ganancias flotantes en ganancias protegidas.
El punto de equilibrio libera el riesgo del día. Una operación en el punto de equilibrio ya no puede aumentar las pérdidas del día.
Los resultados constantes son importantes. El sistema Funded Score de Mubite pausa los retiros si se obtienen demasiadas ganancias en un solo día, por lo que un seguimiento constante es mejor que perseguir un gran día. Consulta la explicación de la regla de consistencia.
Consejo del autor, Filip Ondruška: Escribe tu plan de salida junto a tu entrada antes de abrir la operación: "activa el trailing stop en 1R, 2 ATR en el gráfico de 1 hora". El plan que elaboras con la mente despejada casi siempre es mejor que el que haces con el dinero en juego.
Puedes probar diferentes configuraciones de seguimiento con datos de mercado en tiempo real, sin pagar por un desafío, en la prueba gratuita de Mubite .
En tendencias fuertes, sí, porque captura una mayor parte del movimiento. En mercados laterales, un take profit fijo suele funcionar mejor, ya que las tendencias rara vez se extienden lo suficiente como para que un trailing stop sea rentable.
Sí. Si se activa antes de que la operación genere ganancias, funciona como un stop loss convencional. El deslizamiento en movimientos rápidos también puede hacer que la salida sea peor que el precio de stop.
No existe un número fijo. En su lugar, básese en la volatilidad: un valor inicial común es de 2 a 3 veces el ATR en su marco temporal de negociación; luego, pruébelo con su par de divisas.
Share it with your community