本网站上的所有信息均由Mubite提供,仅供教育目的,特别是与加密货币交易和市场分析相关的内容。这些信息不应被视为财务、投资、税务或法律建议。Mubite不提供财务咨询服务。在做出任何投资决定之前,请咨询专业顾问。 Mubite 提供的所有交易账户均为使用真实市场数据的模拟演示账户。客户资金不会在真实市场进行交易。所示出金金额为个人结果,并非普遍情况。过往表现不代表未来收益。
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, 捷克共和国 | 版权所有 Ⓒ 2026 Mubite。保留所有权利。
交易中的回测是什么?如何一步步回测加密货币策略?哪些指标比较重要?以及如何在投入真金白银之前避免过度拟合?
每个交易者都有一套在图表上看起来完美的策略。问题在于,这套策略是否在数百笔交易和不同的市场中都有效,还是仅仅在你记得的五个例子中有效。回测可以在市场给出答案之前解答这个问题。如果回测做得不好,它会给你带来虚假的自信,而这种自信的代价比不做回测还要高。
回测是指利用历史数据测试你的交易规则,以了解它们的实际表现。
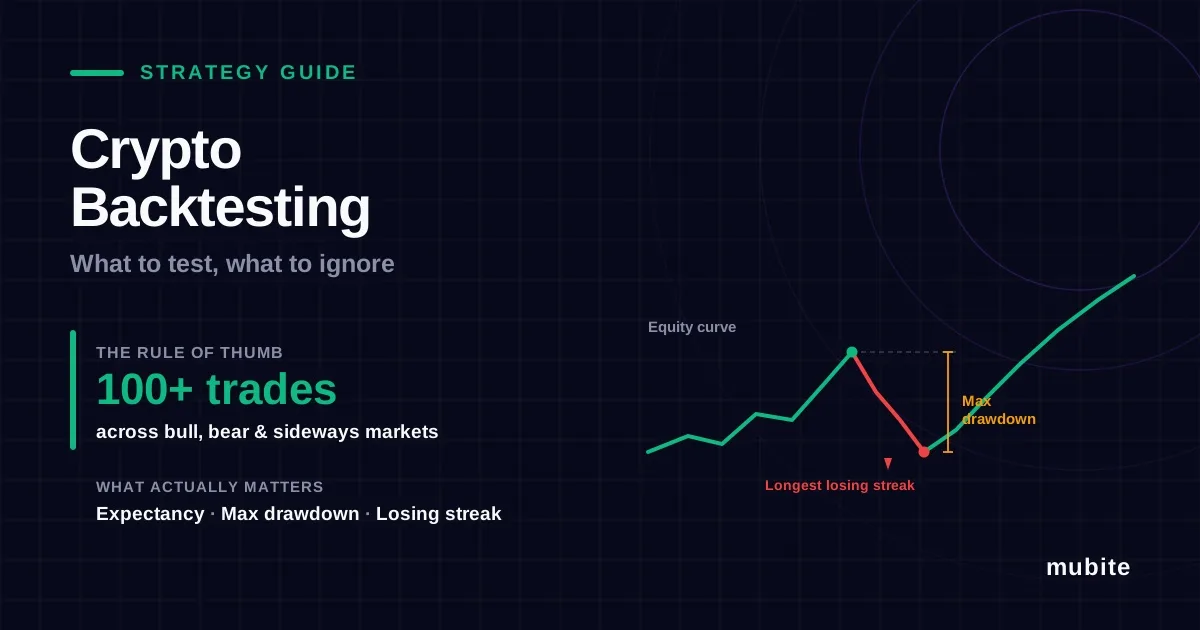
至少测试 100 笔交易,涵盖牛市、熊市和横盘市场。
关注预期收益、最大回撤和最长连败纪录,而不是总收益。
务必将手续费、滑点和资金成本考虑在内,否则你的加密货币回测结果会比实际情况好得多。
避免过拟合:减少规则数量,减少调整次数,并且始终在未进行优化的数据上进行测试。
接下来进行前向测试。只有当策略在模拟交易中也表现良好时,它才算真正成熟。
回测是将一套交易规则应用于历史价格数据,以查看如果按照这些规则进行交易会发生什么情况的过程。你需要记录每一次入场、出场、盈利和亏损,然后分析结果。
回测并不能预测未来。它只是筛选掉那些从未奏效的策略,并让你在真正投入资金之前,提前了解哪些时期可能出现糟糕的情况。
首先要把规则写下来。包括入场点、止损点、止盈点、仓位大小以及何时停止交易,规则要足够具体,以便每次都能以相同的方式应用。我们的交易计划模板是一个很好的起点。
选择你的交易市场和时间周期。测试你实际交易的货币对和时间周期。
选择包含不同市场状况的数据周期。对于加密货币而言,这意味着至少要经历一次牛市、一次熊市和一次长期横盘整理。仅在 2021 年测试过的策略,只能在牛市中得到验证。
记录每一笔交易。包括日期、方向、入场点、止损点、出场点、盈亏结果(风险倍数)以及市场背景。不要遗漏那些你“明显应该避免”的交易。
计算各项指标:期望��、胜率、平均盈亏、最大回撤和最长连败纪录(见下文)。
使用你从未见过的数据进行测试。保留最近 20% 到 30% 的数据,只有在你的规则最终确定后才使用这些数据进行测试。
手动回测是指逐根K线地分析历史图表,并像真实交易一样记录交易。虽然比自动回测慢,但它更适合突破交易等主观判断策略,同时也能锻炼你的交易眼光。关键在于:不要过早预测未来走势,否则你的入场点会比真实交易时更加精准。
TradingView涵盖了这两方面:
Bar Replay 功能会隐藏未来的K线,并逐根K线播放图表,这使得手动回测更加真实可靠。日内历史数据取决于您的套餐。例如,Essential 套餐提供 6 个月的 1 分钟数据,而 Plus 套餐则提供长达一年的数据( TradingView )。
策略测试器可对 Pine Script 策略进行自动回测,并报告净利润、回撤、胜率和盈利因子。在信任任何结果之前,请务必在属性中设置合理的佣金和滑点。
| 指标 | 它告诉你什么 | 警告标志 |
|---|---|---|
| 预期 | 每笔交易的平均利润(单位:R) | 扣除成本后低于 0.1R |
| 最大回撤 | 最深的峰谷损失 | 比你能坐下观看的还要大 |
| 最长连败纪录 | 预计会连续亏损多少次 | 会超出您的损失限额 |
| 胜率与风险回报比 | 赢家是否要为输家买单? | 胜率高但盈利甚微。 |
| 市场机制的结果 | 在不同条件下,边缘是否成立 | 某一时期的所有利润 |
| 交易次数 | 结果是否具有统计学意义 | 交易次数少于100次 |
预期值才是最重要的数字:
期望值 = (胜率 × 平均盈利) - (负率 × 平均亏损)
胜率为 40%,盈利 2R,亏损 1R,则每笔交易可获利 (0.4 × 2) - (0.6 × 1) = +0.2R,100 笔交易,风险为 1%,未扣除成本,收益约为 +20%。
连败是大多数交易者低估的因素。在胜率达到 40% 的情况下,100 笔交易内连续亏损 7 次或更多次是正常的,并非运气不佳。你的回测应该能够反映出这一点,��你的风险回报比和仓位规模需要能够承受这种局面。
单看总回报,不考虑随之而来的风险回撤,它毫无意义。
样本量小。二十笔交易就能让任何策略看起来完美无缺,或者毫无用处。
一段辉煌时期。如果大部分利润都来自一次操作,那么你发现的只是一次事件,而不是优势。
完美填充。现场演出中不会出现精确的最低点和最高点。
无休止的调整。如果它只适用于 17 周期移动平均线,而不适用于 15 周期或 20 周期,那就根本不起作用。
曲线拟合,或称过拟合,是指不断调整规则直至其完美拟合历史数据。回测结果看似出色,但实战表现却不尽如人意,因为它学习到的是噪声而非模式。Bailey、Borwein、López de Prado 和 Zhu 的研究表明,尝试相对较少的策略变体后,很容易获得较高的回测性能;而尝试的变体越多,结果越容易出现过拟合( 美国数学学会通报,2014 )。
如何保护自己:
规则要尽量简单,参数越少越好。
在查看结果之前先制定规则,并限制测试版本的数量。
检查附近的设置是否仍然有效,而不仅仅是最佳设置。
前瞻性分析是一种更为严格的样本外测试方法。它首先在一个数据窗口(例如 12 个月)内进行优化,然后在接下来的 3 个月(未见过的数据)中进行测试,最后将这两个数据窗口都向前滚动并重复上述步骤。如果该策略在未见过的数据上仍然表现良好,则其优势更有可能是真实存在的。
手续费累积起来很快。每次交易的吃单手续费都可能让原本微小的优势变成负数。使用实际利率进行建模,并参阅我们的做市商手续费与吃单手续费对比指南。
快速市场中存在滑点。突破和消息刺激的交易很少会在你的预期价位成交。每笔交易都要考虑滑点,尤其是在交易小币种时。
永续合约的资金成本。持有永续合约数天后,每隔几个小时就会产生资金成本或资金支付。大多数简单的回测都忽略了这一点。
全天候24小时交易,没有收盘日,周末的交易方式与工作日不同。
幸存者偏差。仅测试目前仍然存在的加密货币会忽略那些已经崩盘��加密货币。要么只测试流动性强的主要加密货币,要么将已退市的加密货币也纳入测试范围。
政权更迭。加密货币价格在剧烈波动和长期震荡之间摇摆不定。请分别查看牛市和熊市的结果。
回测告诉你某个策略在过去的数据中有效。前瞻测试告诉你该策略现在是否有效,以及你是否能够实际执行它。
在模拟账户上进行加密货币模拟交易是最简单的前瞻性测试方法。按照你的交易规则,在真实价格上进行 30 到 50 笔交易,然后与回测结果进行比较。如果真实交易结果远逊于回测结果,通常是由于未建模的成本、你没有遵循交易规则或过度拟合造成的。 交易日志会显示具体原因。
挑战会增加严格的限制,所以要根据这些限制进行测试,而不仅仅是根据利润进行测试。
查看最差单日表现。在 Mubite,每日最大回撤为 5%,以 UTC 时间 00:00 的净值计算,浮动亏损计入。找到回测中最糟糕的单日表现,并确保其不超过此限制。
查看最长连败记录。在 10 万美元的两步式账户中,最大回撤为 8%。如果回测显示连续 8 次亏损,每次交易风险为 1%,那么单次连败就可能接近该风险上限。而每次交易风险为 0.5% 则不会。请参阅“回撤解释”和“自营交易者的仓位管理”部分。
付费前先进行前瞻测试。Mubite 免费试用版允许您在挑战规则下,使用实时市场数据运行您的策略,且无需承担任何资金风险。
作者建议:根据回测中最长的连败次数来确定风险承受能力,然后在此基础上增加 50%。如果回测显示连续亏损 8 次,那就做好亏损 12 次的准备。回测总是比真实市场略微宽松一些,而连败正是这种差异最明显的地方。
是的。它不能保证盈利,但它可以筛选掉那些从未奏效的策略,并向你展示正常的亏损情况。
至少100笔交易,涵盖不同的市场状况。交易次数少于此,结果大多靠运气。
是的。您可以在任何图表平台上手动进行回测,方法是滚动回溯并隐藏未来的K线。TradingView提供K线回放和策略测试器,付费计划还提供更多日内历史数据。
Share it with your community