Será que a estratégia de rompimento da faixa de abertura funciona em um mercado que nunca fecha? Como funciona a estratégia de negociação ORB, o que as pesquisas mostram e como configurá-la para cript
Uma estratégia de rompimento em criptomoedas só é eficaz se seus filtros forem eficientes. Aprenda as regras exatas para uma entrada válida, como identificar falsos rompimentos e como dimensionar o ri
As liquidações em cascata são o motivo pelo qual as criptomoedas oscilam violentamente em dias de tendência e com longas sombras. Aprenda como as vendas forçadas se transformam em bolas de neve, por q
Todas as informações neste site são fornecidas pela Mubite apenas para fins educacionais, especificamente relacionadas com a negociação nos mercados financeiros. Não se destina como recomendação de investimento, aconselhamento empresarial, análise de oportunidades de investimento, ou qualquer forma de orientação geral sobre instrumentos de investimento de negociação. A negociação nos mercados financeiros envolve riscos significativos, e não deve investir mais do que pode suportar perder. A Mubite não oferece serviços de investimento conforme definido na Lei das Empresas do Mercado de Capitais n.º 256/2004 Coll. O conteúdo deste site não se dirige a residentes em qualquer país ou jurisdição onde tais informações ou uso violem leis ou regulamentos locais. A Mubite não é uma corretora e não aceita depósitos. Todas as contas de trading fornecidas pela Mubite são contas demo simuladas que utilizam dados de mercado reais. Nenhum fundo de cliente é negociado em mercados reais. Os valores de pagamento apresentados são resultados individuais e não são típicos. O desempenho passado não garante resultados futuros.
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, República Tcheca | Copyright Ⓒ 2026 Mubite. Todos os direitos reservados.
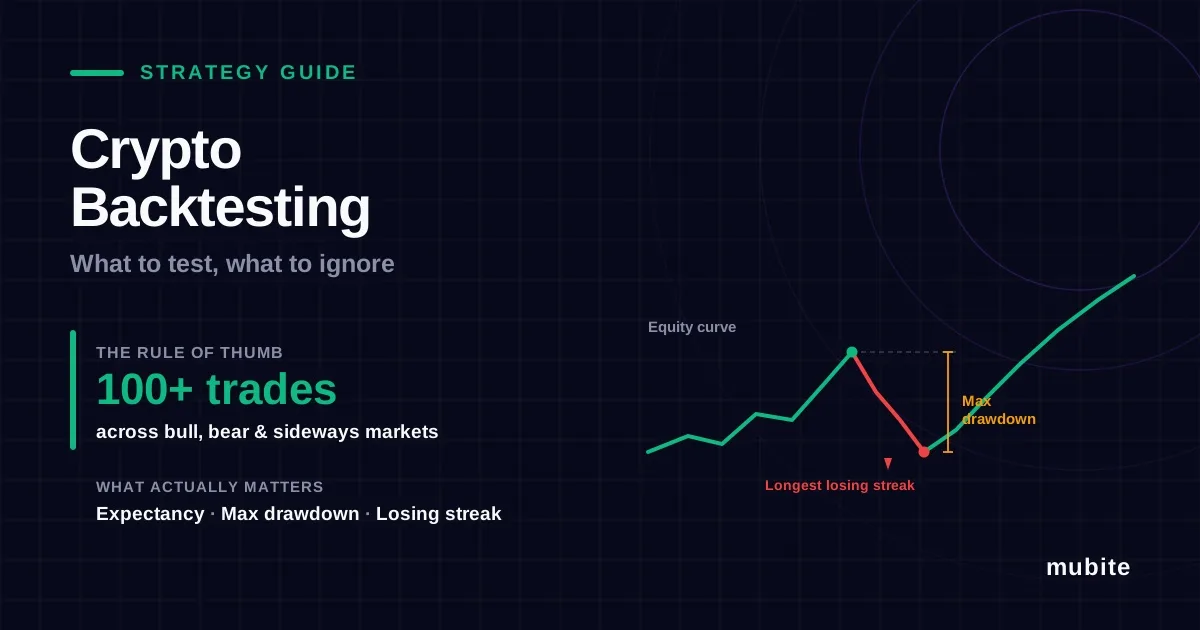
O que é backtesting em trading, como realizar um backtest de uma estratégia de criptomoedas passo a passo, quais métricas são importantes e como evitar o sobreajuste antes de arriscar dinheiro real.
Todo trader tem uma estratégia que parece perfeita no gráfico. A questão é se ela funcionou em centenas de operações e mercados diferentes, ou apenas nos cinco exemplos de que você se lembra. O backtesting responde a essa pergunta antes do mercado. Se feito de forma inadequada, gera uma falsa sensação de segurança, que custa mais caro do que não testar nada.
Backtesting significa testar suas regras de negociação em dados históricos para ver como elas teriam se comportado.
Teste pelo menos 100 operações, em mercados de alta, baixa e laterais.
Foque na expectativa, no drawdown máximo e na maior sequência de perdas, não no retorno total.
Inclua taxas, slippage e financiamento, ou seu backtest de criptomoedas parecerá melhor do que realmente é.
Evite o sobreajuste: menos regras, menos ajustes e sempre teste em dados que você não otimizou.
O próximo passo é o teste em tempo real. Uma estratégia só está pronta quando se mostra eficaz também em simulações de negociação.
O backtesting é o processo de aplicar um conjunto de regras de negociação a dados históricos de preços para verificar o que teria acontecido se você tivesse negociado com base nessas regras. Você registra cada entrada, saída, ganho e perda, e então mede os resultados.
Um backtest não prevê o futuro. Ele filtra estratégias que nunca funcionaram e mostra como são os períodos ruins antes de você enfrentá-los com dinheiro real.
Primeiro, anote as regras . Entrada, stop loss, take profit, tamanho da posição e quando não operar, especificando tudo de forma que se aplique sempre da mesma maneira. Nosso modelo de plano de trading é um bom ponto de partida.
Escolha seu mercado e período de tempo . Teste o par de moedas e o período de tempo que você realmente usará para negociar.
Escolha um período de dados que inclua diferentes condições . Para criptomoedas, isso significa pelo menos um mercado de alta (bull market), um mercado de baixa (bear market) e um longo período de consolidação (side-range). Uma estratégia testada apenas em 2021 foi testada somente em um mercado de alta.
Registre todas as operações. Data, direção, entrada, stop, saída, resultado em R (múltiplos do seu risco) e contexto de mercado. Não ignore as operações que você "obviamente teria evitado".
Calcule as métricas : expectativa, taxa de acerto, média de vitórias e derrotas, drawdown máximo e a maior sequência de derrotas (veja abaixo).
Faça testes com dados que você ainda não viu . Reserve os 20 a 30% mais recentes dos seus dados e só os utilize para testes depois que suas regras estiverem finalizadas.
O backtesting manual consiste em analisar gráficos históricos vela por vela e registrar as operações como se fossem em tempo real. É mais lento do que o teste automatizado, mas é adequado para estratégias discricionárias, como operações de rompimento , e ao mesmo tempo treina seu olhar. A regra fundamental: oculte o futuro, ou suas entradas serão melhores do que jamais seriam em tempo real.
O TradingView abrange ambos:
A função Bar Replay oculta os candles futuros e reproduz o gráfico um candle de cada vez, o que torna o backtesting manual muito mais preciso. O histórico intraday depende do seu plano. No plano Essential, por exemplo, você tem acesso a 6 meses de dados a cada minuto, e o plano Plus estende esse período para um ano ( TradingView ).
O Testador de Estratégias executa backtests automatizados em estratégias Pine Script e gera relatórios de lucro líquido, drawdown, taxa de acerto e fator de lucro. Defina comissões e slippage realistas nas propriedades antes de confiar em qualquer resultado.
| Métrica | O que isso te diz | Sinal de aviso |
|---|---|---|
| Expectativa | Lucro médio por transação em R | Abaixo de 0,1R após os custos |
| Redução máxima | A perda mais profunda, do pico ao vale | Maior do que você conseguiria ficar sentado. |
| Maior sequência de derrotas | Quantas derrotas consecutivas podemos esperar? | Isso ultrapassaria seus limites de perda. |
| Taxa de acerto com relação risco-recompensa | Se os vencedores pagarem pelos perdedores | Alta taxa de acerto, mas poucos vencedores. |
| Resultados por regime de mercado | Se a borda se mantém em diferentes condições. | Todo o lucro de um período |
| Número de negociações | Se o resultado é estatisticamente significativo. | Menos de 100 transações |
A expectativa é o número que mais importa:
Expectativa = (taxa de vitórias × média de vitórias) - (taxa de derrotas × média de derrotas)
Uma taxa de acerto de 40% com ganhos de 2R e perdas de 1R resulta em (0,4 × 2) - (0,6 × 1) = +0,2R por operação, aproximadamente +20% em 100 operações com risco de 1%, antes dos custos.
A sequência de derrotas é o fator que a maioria dos traders subestima. Com uma taxa de acerto de 40%, uma sequência de 7 ou mais derrotas consecutivas em 100 operações é normal, não azar. Seu backtest deve mostrar isso, e sua relação risco-retorno e tamanho da posição precisam ser suficientes para suportar essa sequência.
Retorno total por si só. Sem a perda que o acompanha, não significa nada.
Amostras pequenas. Vinte operações podem fazer qualquer estratégia parecer brilhante ou inútil.
Um período excelente. Se a maior parte do lucro veio de uma única jogada, você encontrou um evento, não uma vantagem.
Preenchimentos perfeitos. Mínimas e máximas exatas não acontecem ao vivo.
Ajustes intermináveis. Se só funciona com uma média móvel de 17 períodos e não de 15 ou 20, então não funciona de verdade.
O ajuste de curvas, ou sobreajuste, ocorre quando você continua ajustando regras até que elas se ajustem perfeitamente aos dados históricos. O backtest parece excelente, mas falha em produção, porque aprendeu o ruído em vez do padrão. Pesquisas de Bailey, Borwein, López de Prado e Zhu mostram que um alto desempenho em backtests é fácil de alcançar após testar um número relativamente pequeno de variações de estratégia, e quanto mais variações você testa, maior a probabilidade de o resultado ser sobreajuste ( Notices of the AMS, 2014 ).
Como se proteger:
Mantenha as regras simples, com o mínimo de parâmetros possível.
Defina as regras antes de analisar os resultados e limite o número de versões que você testará.
Verifique se as configurações próximas ainda funcionam, e não apenas a melhor.
A análise de regressão progressiva é uma forma mais rigorosa de teste fora da amostra. Você otimiza em uma janela de dados, por exemplo, 12 meses, testa nos próximos 3 meses não vistos, e então avança ambas as janelas e repete o processo. Se a estratégia continuar apresentando bom desempenho em dados não vistos, a vantagem provavelmente é real.
As taxas se acumulam rapidamente. As taxas de taker em cada entrada e saída podem transformar uma pequena vantagem em negativa. Modele-as usando taxas reais e consulte nosso guia sobre taxas de maker versus taker.
Em mercados voláteis, a derrapagem (slippage) é um fator importante. Rompimentos e picos de preço causados por notícias raramente são executados no seu nível de negociação. Considere a derrapagem em todas as suas operações, especialmente com criptomoedas de menor valor.
Financiamento em contratos perpétuos. Manter uma posição perpétua por dias gera custos ou pagamentos de financiamento a cada poucas horas. A maioria dos backtests simples ignora isso.
Mercados 24 horas por dia, 7 dias por semana. Não há horário de fechamento, e o funcionamento nos fins de semana difere do funcionamento durante a semana.
Viés de sobrevivência. Testar apenas moedas que ainda existem hoje ignora aquelas que entraram em colapso. Limite-se às principais moedas líquidas ou inclua moedas que foram removidas da bolsa.
Mudanças de regime. Criptomoedas oscilam entre tendências violentas e longos períodos de consolidação. Confira os resultados para mercados de alta e baixa separadamente.
Um backtest mostra se uma estratégia funcionou com dados passados. O forward testing mostra se ela funciona agora e se você pode realmente executá-la.
Simular negociações de criptomoedas em uma conta demo é a forma mais simples de testar o desempenho em tempo real. Execute suas regras com preços reais por 30 a 50 operações e compare com o resultado do backtest. Se os resultados em tempo real forem muito piores, a causa geralmente são custos não modelados, regras que você não está seguindo ou sobreajuste. Um diário de negociações mostrará qual é o problema.
Um desafio impõe limites rígidos, então teste-os, não apenas o lucro.
Verifique o pior dia. Na Mubite, o drawdown diário é de 5%, calculado a partir do patrimônio líquido às 00:00 UTC, e as perdas flutuantes são contabilizadas. Encontre o pior dia no seu backtest e certifique-se de que ele permaneça dentro desse limite.
Verifique a pior sequência de perdas. Em uma conta 2-Step de US$ 100.000, o drawdown máximo é de 8%. Se o seu backtest mostrar 8 perdas consecutivas, arriscar 1% por operação leva você ao limite máximo dessa sequência em uma única perda. Arriscar 0,5% não levaria. Veja a explicação sobre drawdown e dimensionamento de posição para traders proprietários.
Faça um teste antes de pagar. O teste gratuito da Mubite permite que você execute sua estratégia em dados de mercado reais, seguindo regras de desafio, sem arriscar seu dinheiro.
Dica do autor: Calcule seu risco com base na maior sequência de perdas em seu backtest e adicione 50%. Se o seu backtest mostrar 8 perdas consecutivas, planeje para 12. Os backtests são sempre um pouco mais generosos do que o mercado real, e é justamente na sequência de perdas que essa diferença se torna mais perceptível.
Precisa de uma estratégia para testar? Experimente seguir a tendência , a reversão à média ou o rompimento da faixa de abertura .
Sim. Não garante lucros, mas filtra estratégias que nunca funcionaram e mostra como é um drawdown normal.
Pelo menos 100, distribuídas por diferentes condições de mercado. Menos negociações do que isso, e os resultados são, em grande parte, fruto da sorte.
Sim. Você pode fazer backtesting manualmente em qualquer plataforma de gráficos, rolando para trás e ocultando os candles futuros. O TradingView oferece o recurso Bar Replay e um Testador de Estratégias, com mais histórico intradiário nos planos pagos.
Share it with your community