Funktioniert der Ausbruch aus der Eröffnungsspanne in einem Markt, der nie schließt? Wie die ORB-Handelsstrategie funktioniert, was die Forschung zeigt und wie man sie für Kryptowährungen einrichtet.
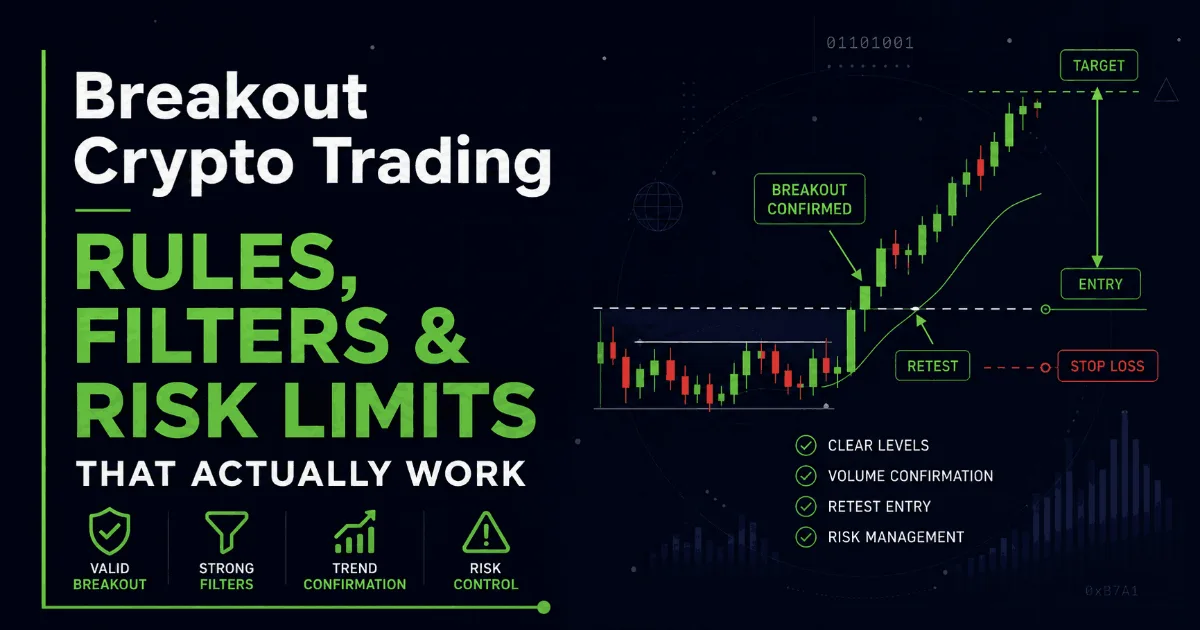
Eine Krypto-Ausbruchsstrategie ist nur so gut wie ihre Filter. Lernen Sie die genauen Regeln für einen gültigen Einstieg, wie Sie Fehlausbrüche erkennen und wie Sie das Risiko einschätzen.
Liquidationskaskaden sind der Grund für die starken Kursbewegungen von Kryptowährungen an Tagen mit heftigen Trends und langen Kursausschlägen. Erfahren Sie, wie Zwangsverkäufe einen Schneeballeffekt
Alle Informationen auf dieser Website werden von Mubite nur zu Bildungszwecken bereitgestellt, speziell im Zusammenhang mit dem Handel an Finanzmärkten. Sie sind nicht als Anlageempfehlung, Geschäftsberatung, Analyse von Anlagemöglichkeiten oder als allgemeine Anleitung für den Handel mit Anlageinstrumenten gedacht. Der Handel an Finanzmärkten ist mit erheblichen Risiken verbunden, und Sie sollten nicht mehr investieren, als Sie sich leisten können zu verlieren. Mubite bietet keine Anlagedienstleistungen an, wie sie im Kapitalmarktunternehmen-Gesetz Nr. 256/2004 Slg. definiert sind. Der Inhalt dieser Website richtet sich nicht an Einwohner von Ländern oder Rechtsprechungen, in denen solche Informationen oder deren Nutzung gegen örtliche Gesetze oder Vorschriften verstoßen würden. Mubite ist kein Maklerunternehmen und nimmt keine Einlagen an. Alle von Mubite bereitgestellten Handelskonten sind simulierte Demokonten mit realen Marktdaten. Es werden keine Kundengelder an echten Märkten gehandelt. Die dargestellten Auszahlungen sind individuelle Ergebnisse und nicht typisch. Vergangene Wertentwicklung ist keine Garantie für zukünftige Ergebnisse.
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, Tschechische Republik | Copyright Ⓒ 2026 Mubite. Alle Rechte vorbehalten.
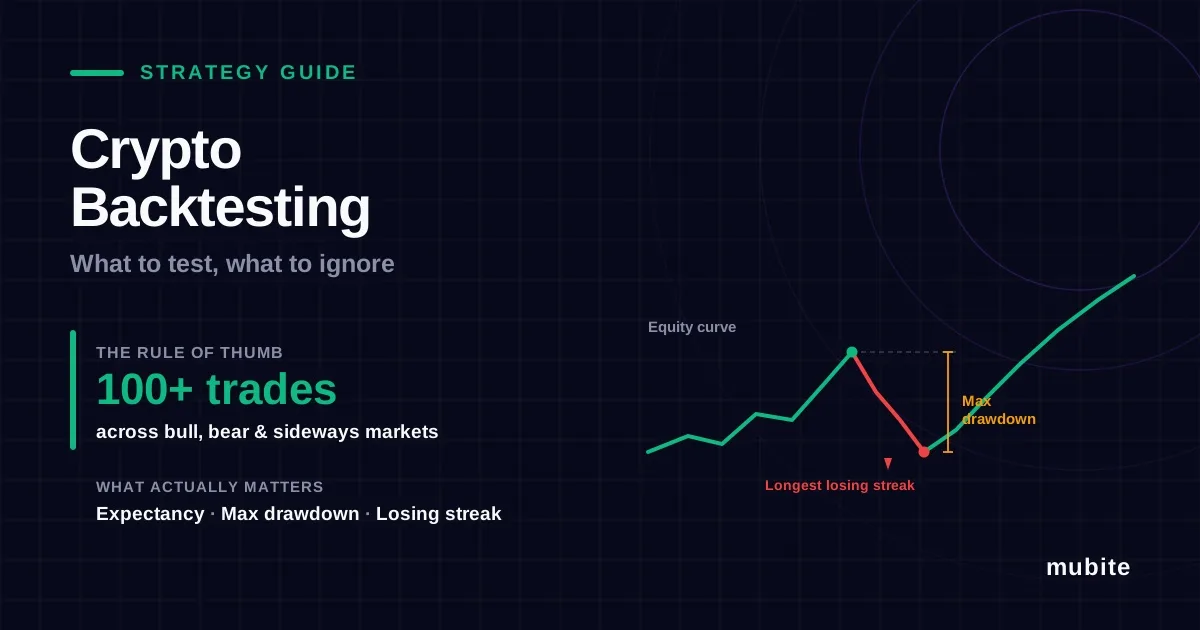
Was ist Backtesting im Trading, wie testet man eine Krypto-Strategie Schritt für Schritt, welche Kennzahlen sind wichtig und wie vermeidet man Overfitting, bevor man echtes Geld riskiert?
Jeder Trader hat eine Strategie, die auf dem Chart perfekt aussieht. Die Frage ist jedoch, ob sie sich über Hunderte von Trades und verschiedene Märkte bewährt hat oder nur bei den fünf Beispielen, an die man sich erinnert. Backtesting liefert diese Antwort, bevor der Markt sie gibt. Schlecht durchgeführt, vermittelt es falsche Sicherheit, die teurer zu stehen kommt als gar kein Test.
Backtesting bedeutet, Ihre Handelsregeln anhand historischer Daten zu testen, um zu sehen, wie sie sich entwickelt hätten.
Testen Sie mindestens 100 Trades in Aufwärts-, Abwärts- und Seitwärtsmärkten.
Konzentriere dich auf den Erwartungswert, den maximalen Drawdown und die längste Verlustserie, nicht auf die Gesamtrendite.
Berücksichtigen Sie Gebühren, Slippage und Finanzierung, sonst sieht Ihr Krypto-Backtest besser aus als die Realität.
Vermeiden Sie Überanpassung: Weniger Regeln, weniger Anpassungen und testen Sie immer mit Daten, die Sie nicht optimiert haben.
Nächster Test: Forward-Test. Eine Strategie ist erst dann ausgereift, wenn sie sich auch im Demokonto bewährt.
Backtesting ist der Prozess, bei dem Handelsregeln auf historische Kursdaten angewendet werden, um zu sehen, was passiert wäre, wenn man diese Regeln angewendet hätte. Man erfasst jeden Einstieg, Ausstieg, Gewinn und Verlust und wertet anschließend die Ergebnisse aus.
Ein Backtest sagt die Zukunft nicht voraus. Er filtert Strategien heraus, die nie funktioniert haben, und zeigt Ihnen, wie schlechte Phasen aussehen, bevor Sie mit echtem Geld damit konfrontiert werden.
Schreiben Sie zunächst die Regeln auf . Einstieg, Stop-Loss, Take-Profit, Positionsgröße und wann nicht gehandelt werden sollte – so konkret, dass sie jedes Mal gleich angewendet werden können. Unsere Handelsplanvorlage ist ein guter Ausgangspunkt.
Wählen Sie Ihren Markt und Ihren Zeitrahmen . Testen Sie das Währungspaar und den Zeitrahmen, die Sie tatsächlich handeln werden.
Wählen Sie einen Datenzeitraum, der verschiedene Marktbedingungen umfasst . Im Kryptobereich bedeutet dies mindestens einen Bullenmarkt, einen Bärenmarkt und eine längere Seitwärtsphase. Eine Strategie, die nur für das Jahr 2021 getestet wurde, hat sich bisher nur in einem Bullenmarkt bewährt.
Protokollieren Sie jeden Trade. Datum, Richtung, Einstieg, Stop-Loss, Ausstieg, Ergebnis in R (Vielfaches Ihres Risikos) und Marktkontext. Überspringen Sie keine Trades, die Sie „offensichtlich vermieden“ hätten.
Berechnen Sie die Kennzahlen : Gewinnerwartung, Gewinnrate, durchschnittlicher Gewinn und Verlust, maximaler Drawdown und die längste Verlustserie (siehe unten).
Testen Sie mit Daten, die Sie noch nicht gesehen haben . Bewahren Sie die aktuellsten 20 bis 30 % Ihrer Daten auf und testen Sie diese erst, wenn Ihre Regeln endgültig feststehen.
Manuelles Backtesting bedeutet, historische Charts Kerze für Kerze durchzugehen und Trades so zu erfassen, als würden sie live gehandelt. Es ist langsamer als automatisiertes Testen, eignet sich aber für diskretionäre Strategien wie Breakout-Trading und schult gleichzeitig das Auge. Die wichtigste Regel: Verstecke die Zukunft, sonst sind deine Einstiege besser als jemals live.
TradingView deckt beides ab:
Bar Replay blendet zukünftige Kerzen aus und spielt den Chart Balken für Balken ab, was manuelles Backtesting deutlich zuverlässiger macht. Die Intraday-Historie hängt von Ihrem Abonnement ab. Im Essential-Abo erhalten Sie beispielsweise 6 Monate lang 1-Minuten-Daten, im Plus-Abo sogar ein Jahr ( TradingView ).
Der Strategietester führt automatisierte Backtests von Pine Script-Strategien durch und meldet Nettogewinn, Drawdown, Gewinnrate und Gewinnfaktor. Legen Sie realistische Kommissions- und Slippage-Werte für die Eigenschaften fest, bevor Sie den Ergebnissen vertrauen.
| Metrisch | Was es Ihnen sagt | Warnschild |
|---|---|---|
| Lebenserwartung | Durchschnittlicher Gewinn pro Trade in R | Unter 0,1R nach Kosten |
| Maximaler Drawdown | Der größte Verlust vom Höchst- zum Tiefststand | Größer, als dass man darin sitzen könnte |
| Längste Niederlagenserie | Wie viele Niederlagen in Folge sind zu erwarten? | Würde Ihre Verlustlimits überschreiten |
| Gewinnrate im Verhältnis zum Risiko | Ob Gewinner für Verlierer zahlen | Hohe Gewinnquote, aber winzige Gewinne |
| Ergebnisse nach Marktregime | Ob die Kante unter verschiedenen Bedingungen gilt | Der gesamte Gewinn aus einer Periode |
| Anzahl der Transaktionen | Ob das Ergebnis statistisch aussagekräftig ist | Weniger als 100 Transaktionen |
Die Lebenserwartung ist die Zahl, die am wichtigsten ist:
Erwartungswert = (Gewinnquote × durchschnittlicher Gewinn) - (Verlustquote × durchschnittlicher Verlust)
Eine Gewinnquote von 40 % bei 2R-Gewinnern und 1R-Verlierern ergibt (0,4 × 2) - (0,6 × 1) = +0,2R pro Trade, was ungefähr +20 % über 100 Trades bei einem Risiko von 1 % entspricht, vor Kosten.
Die Verlustserie wird von den meisten Tradern unterschätzt. Bei einer Gewinnrate von 40 % sind sieben oder mehr Verluste in Folge innerhalb von 100 Trades normal und kein Pech. Ihr Backtest sollte dies bestätigen, und Ihr Risiko-Rendite-Verhältnis sowie Ihre Positionsgröße müssen diese Phase überstehen.
Die Gesamtrendite an sich. Ohne den damit verbundenen Drawdown ist sie bedeutungslos.
Kleine Stichproben. Zwanzig Trades können jede Strategie brillant oder nutzlos erscheinen lassen.
Eine großartige Phase. Wenn der Großteil des Gewinns aus einem einzigen Zug stammte, haben Sie ein Ereignis gefunden, keinen Wettbewerbsvorteil.
Perfekte Füllstände. Exakte Tiefst- und Höchststände treten live nicht auf.
Unzählige Anpassungen. Wenn es nur mit einem gleitenden Durchschnitt von 17 Perioden funktioniert, nicht aber mit 15 oder 20, dann funktioniert es eigentlich nicht.
Kurvenanpassung, auch Überanpassung genannt, tritt auf, wenn Regeln so lange angepasst werden, bis sie perfekt zu den vergangenen Daten passen. Der Backtest sieht vielversprechend aus, versagt aber im realen Einsatz, weil die Regel das Rauschen statt des Musters gelernt hat. Untersuchungen von Bailey, Borwein, López de Prado und Zhu zeigen, dass eine hohe Backtest-Performance bereits nach relativ wenigen Strategievarianten leicht erreicht werden kann. Je mehr Varianten man testet, desto wahrscheinlicher ist jedoch eine Überanpassung ( Notices of the AMS, 2014 ).
Wie Sie sich schützen können:
Die Regeln sollten einfach sein, mit so wenigen Parametern wie möglich.
Legen Sie die Regeln fest, bevor Sie die Ergebnisse auswerten, und beschränken Sie die Anzahl der zu testenden Versionen.
Prüfen Sie, ob auch die umliegenden Einstellungen funktionieren, nicht nur die beste.
Die Walk-Forward-Analyse ist eine strengere Form des Out-of-Sample-Tests. Man optimiert anhand eines Datenfensters, beispielsweise 12 Monaten, testet anschließend mit den darauffolgenden, noch unbekannten 3 Monaten, rollt beide Fenster fort und wiederholt den Vorgang. Wenn die Strategie auch mit den unbekannten Daten weiterhin gut funktioniert, ist der Vorteil mit größerer Wahrscheinlichkeit real.
Gebühren summieren sich schnell. Die Gebühren des Marktteilnehmers bei jedem Ein- und Ausstieg können einen kleinen Vorteil zunichtemachen. Modellieren Sie diese anhand realer Kurse und lesen Sie unseren Leitfaden zu Maker- und Marktteilnehmergebühren.
Slippage in schnelllebigen Märkten. Ausbrüche und Kursanstiege nach Nachrichten werden selten auf Ihrem Niveau abgeschlossen. Berücksichtigen Sie Slippage bei jedem Trade, insbesondere bei kleineren Kryptowährungen.
Finanzierung von Perpetual-Optionen. Das Halten einer Perpetual-Position über mehrere Tage verursacht Kosten oder generiert alle paar Stunden neue Finanzierungseinnahmen . Die meisten einfachen Backtests ignorieren dies.
Die Märkte sind rund um die Uhr geöffnet. Es gibt keine Handelsschlusszeiten, und am Wochenende gelten andere Handelsregeln als an Wochentagen.
Survivorship Bias. Tests, die sich nur auf heute noch existierende Coins beschränken, ignorieren die zusammengebrochenen. Konzentrieren Sie sich auf liquide Majors oder beziehen Sie auch delistete Coins mit ein.
Regimewechsel. Kryptowährungen schwanken zwischen heftigen Ausschlägen und langen Seitwärtsbewegungen. Ergebnisse für Bullen- und Bärenmärkte separat prüfen.
Ein Backtest zeigt Ihnen, ob eine Strategie anhand vergangener Daten funktioniert hat. Ein Forward-Test zeigt Ihnen, ob sie jetzt funktioniert und ob Sie sie tatsächlich umsetzen können.
Das Trading mit Kryptowährungen auf einem Demokonto ist die einfachste Form des Forward-Testings. Wenden Sie Ihre Regeln 30 bis 50 Mal auf Live-Kurse an und vergleichen Sie die Ergebnisse mit Ihren Backtests. Sind die Live-Ergebnisse deutlich schlechter, liegt das meist an nicht berücksichtigten Kosten, nicht eingehaltenen Regeln oder Überanpassung. Ein Trading-Journal hilft Ihnen dabei.
Eine Herausforderung setzt harte Grenzen, also testen Sie an diesen Grenzen, nicht nur am Gewinn.
Prüfen Sie den Tag mit dem schlechtesten Wert. Bei Mubite beträgt der tägliche Drawdown 5 %, berechnet auf Basis des Eigenkapitals um 00:00 UTC, wobei auch variable Verluste berücksichtigt werden. Ermitteln Sie den Tag mit dem schlechtesten Wert in Ihrem Backtest und stellen Sie sicher, dass dieser Wert innerhalb dieses Limits bleibt.
Prüfen Sie Ihre längste Verlustserie. Bei einem 2-Step-Konto mit 100.000 $ betr��gt der maximale Drawdown 8 %. Zeigt Ihr Backtest 8 Verluste in Folge, stoßen Sie bei einem Risiko von 1 % pro Trade innerhalb einer einzigen Verlustserie an die Grenze dieses Limits. Bei einem Risiko von 0,5 % wäre dies nicht der Fall. Weitere Informationen zu Drawdown und Positionsgröße für Eigenhändler finden Sie hier.
Testen Sie es risikofrei. Mit der kostenlosen Testversion von Mubite können Sie Ihre Strategie anhand von Live-Marktdaten unter Testbedingungen und ohne Geldrisiko ausprobieren.
Tipp des Autors: Schätzen Sie Ihr Risiko anhand der längsten Verlustserie in Ihrem Backtest ein und addieren Sie 50 %. Zeigt Ihr Backtest beispielsweise 8 Verluste in Folge, planen Sie mit 12. Backtests sind in der Regel etwas milder als der Live-Markt, und gerade bei einer Verlustserie macht sich dieser Unterschied besonders bemerkbar.
Brauchen Sie eine Strategie zum Testen? Versuchen Sie es mit Trendfolge , Mittelwertumkehr oder Ausbruch aus der Eröffnungsspanne .
Ja. Es garantiert zwar keine Gewinne, filtert aber Strategien heraus, die nie funktioniert haben, und zeigt Ihnen, wie ein normaler Drawdown aussieht.
Mindestens 100 Transaktionen, verteilt auf unterschiedliche Marktbedingungen. Bei weniger Transaktionen beruhen die Ergebnisse größtenteils auf Glück.
Ja. Sie können auf jeder Charting-Plattform manuell Backtests durchführen, indem Sie zurückscrollen und zukünftige Kerzen ausblenden. TradingView bietet außerdem Bar Replay und einen Strategietester sowie in den kostenpflichtigen Tarifen mehr Intraday-Historie.
Share it with your community