重要更新:Cleo交易平台将于11月7日(UTC时间08:00-10:00)进行例行维护。届时交易将暂停,止损/止盈订单将不会触发。我们建议您提前平仓。
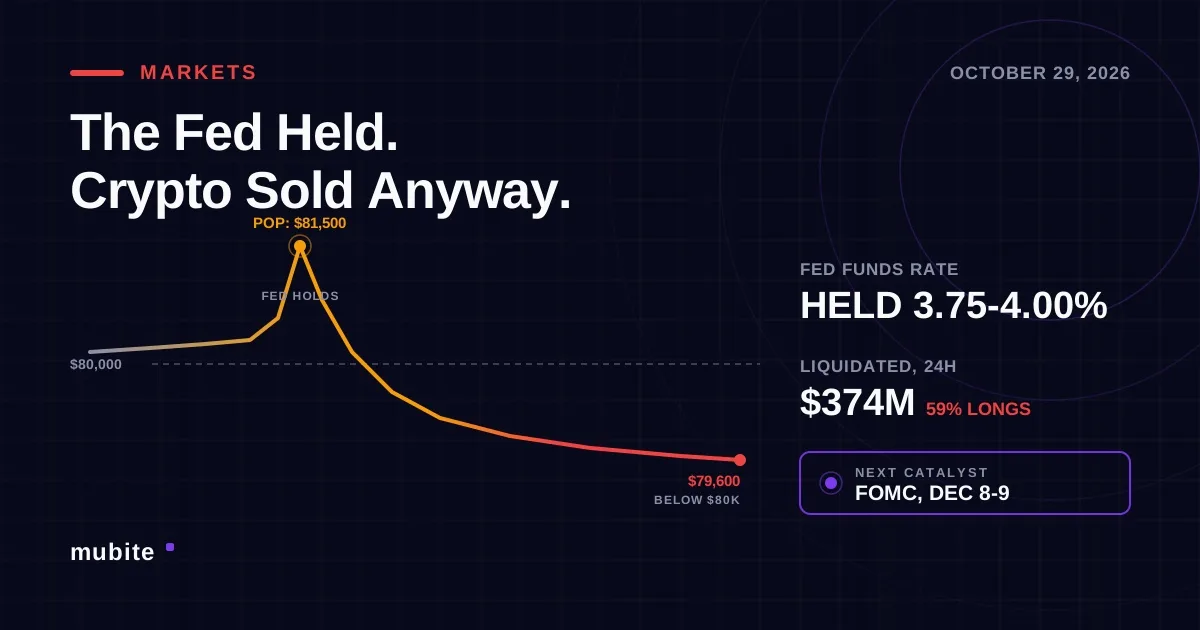
10月28日,美联储以10比2的投票结果维持利率在3.75%至4.00%之间,两名反对者均希望加息。比特币价格一度突破81,500美元,随后回落至80,000美元以下。
Mubite 的全新 Nitro 挑战赛让您只需 19.90 美元即可在任何账户上发起最高 10 万美元的单步挑战。以下是这项新挑战赛的运作方式。
本网站上的所有信息均由Mubite提供,仅供教育目的,特别是与加密货币交易和市场分析相关的内容。这些信息不应被视为财务、投资、税务或法律建议。Mubite不提供财务咨询服务。在做出任何投资决定之前,请咨询专业顾问。 Mubite 提供的所有交易账户均为使用真实市场数据的模拟演示账户。客户资金不会在真实市场进行交易。所示出金金额为个人结果,并非普遍情况。过往表现不代表未来收益。
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, 捷克共和国 | 版权所有 Ⓒ 2026 Mubite。保留所有权利。
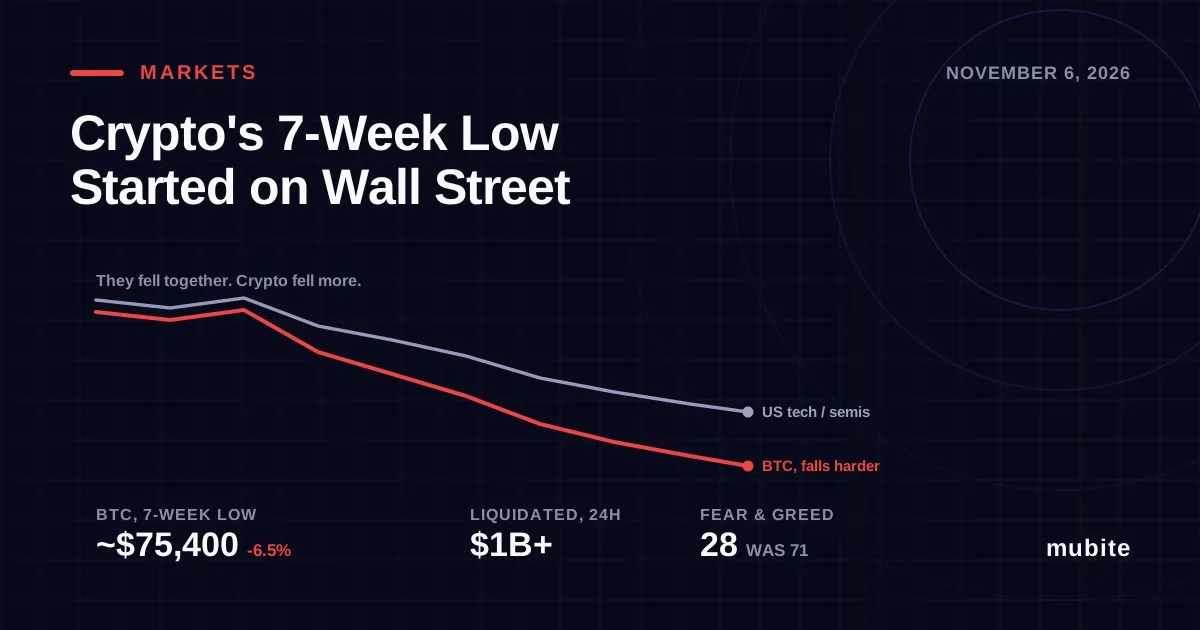
比特币跌至七周低点,接近 75,400 美元,以太坊下跌 8.7%,超过 10 亿美元的持仓被清算。此次下跌的导火索是美国科技股。
11月6日,比特币跌至七周低点,接近75,400美元,当日跌幅约6.5%;以太坊下跌约8.7%,至2,220美元左右。整个市场超过10亿美元的仓位被清算。人们的第一反应是寻找引发此次暴跌的加密货币新闻。然而,并没有这样的新闻。这场将加密货币拖至近两个月低点的行情始于美国股市,尤其是科技股和半导体股,而加密货币只是像所有高贝塔风险资产一样,一如既往地跟随下跌,而且跌势更加猛烈。
这些数字描述的是杠杆冲刷,而不是缓慢泄压。
比特币单日下跌约 6.5%,触及约 75,400 美元,创七周以来新低。以太坊跌幅更大,下跌约 8.7%,至约 2,220 美元,24 小时交易区间在 2,208 美元至 2,425 美元之间。本周早些时候以太坊曾短暂反弹至 2,450 美元附近,但随后反弹势头完全消失。
清算数据显示了损失的具体情况:
24小时内加密货币清算总额超过10亿美元
仅以太坊就占了其中的2.1亿美元以上。
以太坊总市值中,多头头寸占比 1.79 亿美元,约占 85%。
加密货币恐惧与贪婪指数暴跌至28,低于前一天的50和一个月前的71。
最后一个数字与价格同样重要。市场情绪并非缓慢下降,而是在短短一个交易日内断崖式下跌,这明显是被迫之举,而非深思熟虑的结果。
这里是大多数加密货币领域报道都会忽略的部分。本周加密货币领域并没有发生什么大问题,而是股市出现了一些波动。
11月5日,美国科技和半导体股票大幅下跌,引发了这轮抛售潮。下跌的主要原因是市场担忧人工智能基础设施建设的规模以及为其融资的借贷成本。当全年引领风险偏好的市场突然对其最热门的交易领域产生质疑时,价格重估的浪潮不会局限于单一资产类别。
根据我们分析的今年跨资产抛售数据,加密货币的交易始终反映出与高增长科技股相同的风��偏好,只是这种风险偏好被放大了。当半导体因融资和估值担忧而遭到抛售时,比特币和以太坊也无法幸免于自身的基本面波动。它们对这种情绪最为敏感。
这就是为什么此次下跌是普遍性的而非选择性的。比特币、以太坊和主流山寨币同步下跌,跌幅与其贝塔系数成正比,而非与任何特定项目的消息成正比。这种普遍的、相关的、单日下跌表明,市场告诉你,驱动因素存在于资产类别之上,而非其内部。
只有当市场布局已做好充分准备时,触发式抛售才会带来十亿美元的清算。而此次的布局正是如此。
根据我们追踪衍生品市场在此次调整中的走势,市场已悄然降低风险数周,剩余的杠杆集中且风险敞口较大。截至11月6日,加密货币衍生品的未平仓合约已降至约114亿美元,远低于9月底的近160亿美元。
这是一个杠杆率持续下降的市场,导致持仓规模缩小,变得更加脆弱。现货以太坊ETF在11月5日遭遇近1亿美元的资金流出,加剧了市场压力,这也是此前��续多日机构资金撤离的一部分。当杠杆多头仓位不断萎缩,遭遇剧烈的外部冲击时,结果正如我们所见:多头仓位的连锁清算加速了它们所应对的市场走势。
对于任何持有杠杆的人来说,这就是最根本的教训。你的清算价格并不关心冲击源自何处。无论是半导体抛售导致的多头头寸,还是加密货币新闻导致的多头头寸,其清算条件都完全相同。在这种震荡行情之后重置的资金费率,会惩罚那些期望价格反弹后立即使用杠杆的人。
实际的教训虽然令人不舒服,但却很有用。在这样的日子里,你对加密货币的分析并不是最重要的。
如果比特币价格波动是因为英伟达股价和半导体指数波动,那么决定你加密货币仓位的图表就不是加密货币图表。那些只关注链上资金流动和比特币支撑位而忽略股票市场走势的交易员被打了个措手不及,因为信号根本不会出现在他们关注的地方。
这并不意味着加密货币没有独立的驱动因素。而是说,在跨资产避险情绪高涨时期,相关性会暂时凌驾于其他一切因素之上,而将加密货币仓位规模设定得仿佛它与更广泛的风险因素隔离开来,正是这种时期会惩罚的错误做法。
防御的关键不在于预测,而在于尊重当前存在的相关性。当股票市场成为主导因素时,你的回撤缓冲必须足以应对可能由你未交易的市场在一夜之间引发的波动;同时,你的杠杆策略也必须考虑到,针对加密货币的特定投资逻辑无法抵御宏观层面的暴跌。
Share it with your community