市場が常に開いている状態でも、オープニングレンジブレイクアウトは有効なのか?ORBトレーディング戦略の仕組み、研究結果、そして仮想通貨市場における設定方法について解説します。
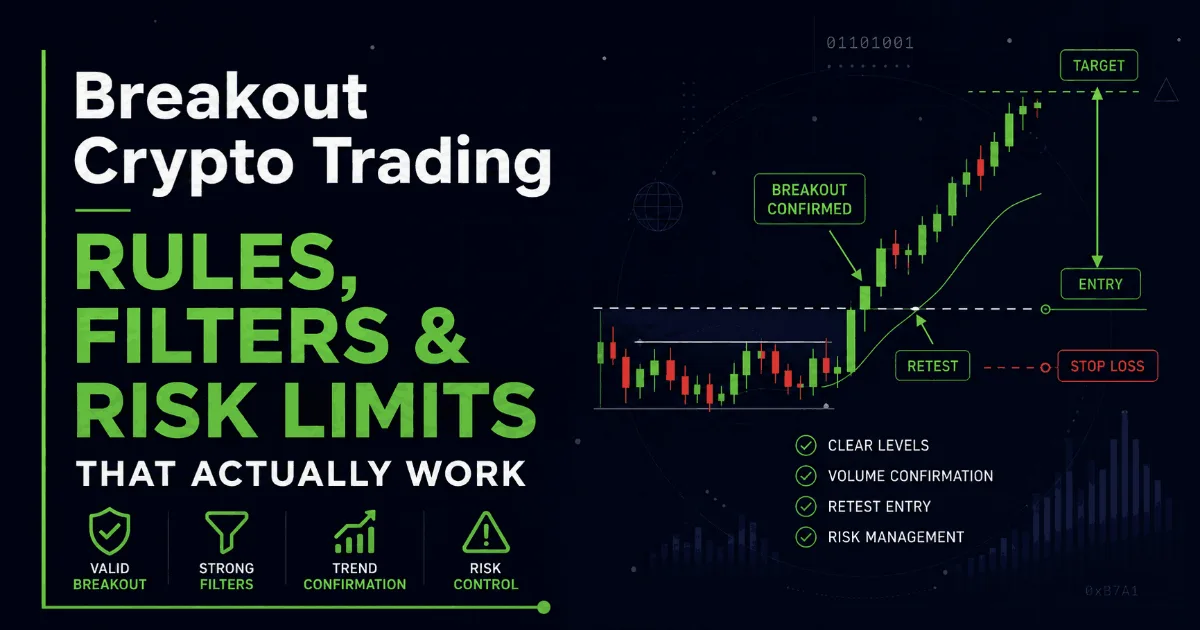
ブレイクアウト型仮想通貨戦略の成否は、そのフィルターの精度にかかっています。有効なエントリーポイントの正確なルール、偽のブレイクアウトの見分け方、リスクの適切な調整方法を学びましょう。
清算連鎖は、仮想通貨が激しいトレンド日や長いヒゲで大きく変動する理由です。強制的な売りがどのように雪だるま式に増えていくのか、なぜそれが起こるのか、そして相場の動向をどのように読み解くのかを学びましょう。
このサイトのすべての情報は、Mubiteが教育目的のみで提供しており、特に金融市場取引に関連しています。投資推奨、事業アドバイス、投資機会分析、または取引投資商品に関する一般的なガイダンスとして意図されていません。金融市場での取引には重大なリスクが伴い、失う余裕のない以上の投資をすべきではありません。Mubiteは資本市場事業法第256/2004号で定義されている投資サービスを提供していません。このサイトのコンテンツは、そのような情報や使用が現地の法律や規制に違反する国や管轄区域の居住者を対象としていません。Mubiteは証券会社ではなく、預金を受け入れません。 Mubiteが提供するすべての取引口座は、リアルタイムの市場データを使用したシミュレーテッド・デモ口座です。顧客資金が実際の市場で取引されることはありません。表示されている出金額は個人の結果であり、一般的なものではありません。過去の実績は将来の成果を保証するものではありません。
Mubite s.r.o., Školská 660/3, Nové Město, ICO: 23221551 Praha 1, 110 00, チェコ共和国 | Copyright Ⓒ 2026 Mubite. All Rights Reserved.
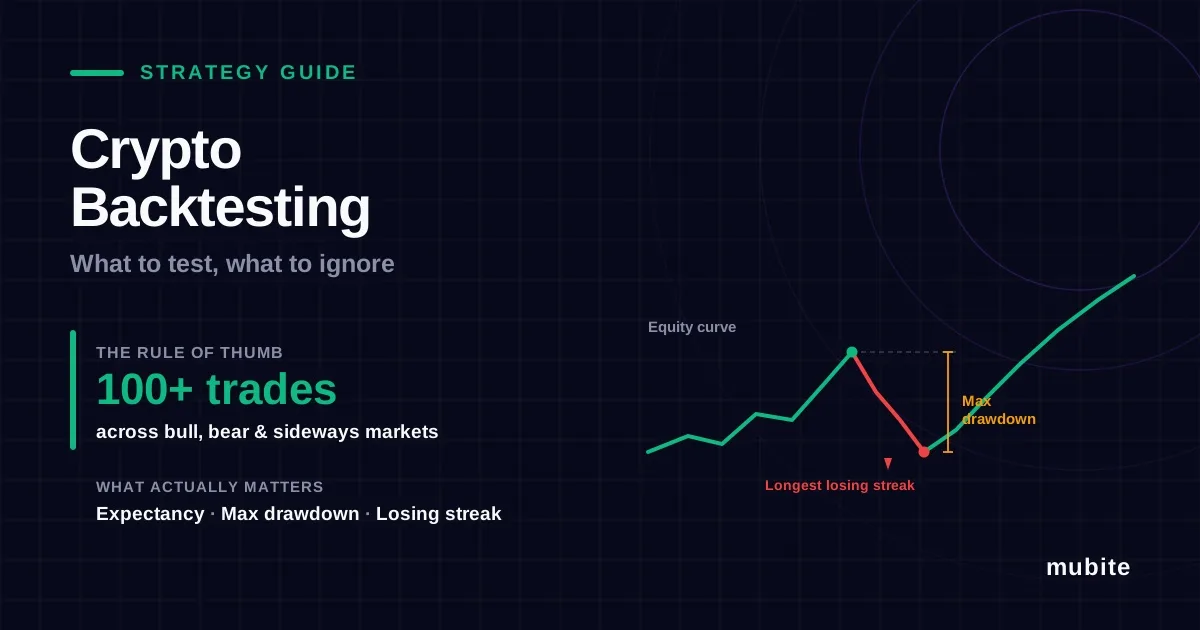
トレーディングにおけるバックテストとは何か、暗号通貨戦略を段階的にバックテストする方法、重要な指標、そして実際のお金をリスクにさらす前に過学習を避ける方法。
どのトレーダーも、チャート上では完璧に見える戦略を持っている。問題は、それが何百もの取引や様々な市場で実際に機能したのか、それとも自分が覚えているたった5つの事例でしか機能しなかったのかということだ。バックテストは、市場が反応する前にその答えを出す。しかし、バックテストを誤ると、誤った自信につながり、全くテストをしないよりも大きな損失を被ることになる。
バックテストとは、過去のデータに基づいて取引ルールをテストし、そのルールが過去にどのようなパフォーマンスを示したかを確認することです。
強気相場、弱気相場、横ばい相場を問わず、少なくとも100回の取引をテストしてください。
総収益ではなく、期待値、最大ドローダウン、最長連敗期間に注目する。
手数料、スリッページ、資金調達を含めないと、仮想通貨のバックテスト結果は実際よりも良く見えてしまう。
過学習を避ける:ルールを少なくし、微調整も少なくし、最適化していないデータで必ずテストを行う。
次はフォワードテストです。戦略は、ペーパートレーディングでも有効であることが証明されて初めて準備完了と言えるのです。
バックテストとは、過去の価格データに一連の取引ルールを適用し、実際にそのルールに従って取引した場合にどのような結果になったかを検証するプロセスです。エントリー、エグジット、勝ち負けをすべて記録し、その結果を測定します。
バックテストは未来を予測するものではありません。効果のなかった戦略を除外し、実際の資金で不振期に直面する前に、その状況がどのようなものかを示してくれるものです。
まずルールを書き出しましょう。エントリー、ストップロス、テイクプロフィット、ポジションサイズ、そしてトレードしないタイミングなど、毎回同じように適用できるほど具体的に記述してください。弊社のトレードプランテンプレートは良い出発点となるでしょう。
市場と時間枠を選択してください。実際に取引する通貨ペアと時間枠をテストしてください。
さまざまな状況を含むデータ期間を選択してください。仮想通貨の場合、それは少なくとも1回の強気相場、1回の弱気相場、そして1回の長期横ばい相場を意味します。2021年のデータのみでテストされた戦略は、強気相場でのみテストされたことになります。
すべての取引を記録してください。日付、方向、エントリ���、ストップロス、エグジット、結果(リスク倍率)、および市場状況を記録してください。「明らかに避けるべきだった」取引も記録してください。
期待値、勝率、平均勝敗数、最大ドローダウン、最長連敗記録などの指標を計算します(下記参照)。
未確認のデータでテストしてください。直近の20~30%のデータは保留し、ルールが確定してからテストしてください。
手動バックテストとは、過去のチャートをローソク足ごとに確認し、実際の取引と同じようにトレードを記録することです。自動テストよりも時間はかかりますが、 ブレイクアウトトレードのような裁量的な戦略に適しており、同時にトレードの見極め能力も鍛えられます。重要なルールは、将来のデータを隠すことです。そうしないと、実際の取引よりもエントリーポイントが悪くなってしまうからです。
TradingViewは以下の両方をカバーしています。
バーリプレイは将来のローソク足を非表示にし、チャートを一度に1本のバーずつ再生するため、手動バックテストの精度が大幅に向上します。日中履歴はプランによって異なります。たとえば、Essentialプランでは6か月分の1分足データが利用でき、Plusプランではそれが1年間に延長されます( TradingView )。
ストラテジーテスターは、パインスクリプト戦略に対して自動バックテストを実行し、純利益、ドローダウン、勝率、および利益率を報告します。結果を信頼する前に、物件に現実的な手数料とスリッページを設定してください。
| メトリック | それはあなたに何を伝えているのか | 警告標識 |
|---|---|---|
| 期待 | 取引あたりの平均利益(R) | コスト控除後0.1R未満 |
| 最大ドローダウン | 最も深いピークから谷までの損失 | 座っていられるよりも大きい |
| 最長の連敗記録 | 何連敗が予想されるか | 損失限度額を超えることになります |
| リスクに対する報酬の勝率 | 勝者が敗者の代償を払うかどうか | 勝率は高いが、勝者はごくわずか |
| 市場体制別の結果 | 異なる条件下でエッジが維持されるかどうか | ある期間の利益すべて |
| 取引件数 | 結果が統計的に意味のあるものかどうか | 取引件数が100件未満 |
期待値は最も重要な数値です。
期待値 = (勝率 × 平均勝率) - (敗率 × 平均敗率)
勝率40%、勝率2R、敗率1Rの場合、1トレードあたり(0.4 × 2) - (0.6 × 1) = +0.2Rとなり、コスト控除前でリスク1%の100トレードで約+20%となります。
トレーダーの多くが過小評価しがちなのが、連敗の回数です。勝率40%の場合、100回の取引で7回以上の連敗は、不運ではなく正常な範囲内���す。バックテストでそれが確認できるはずですし、 リスクリワード比率とポジションサイズが、その連敗に耐えられるものでなければなりません。
総収益率だけを見ても意味がない。それに伴うドローダウンがなければ、何の意味もない。
サンプル数が少ない。20回の取引で、どんな戦略も素晴らしいものにも、役に立たないものにもなり得る。
素晴らしい時期が一度だけあった。もし利益の大部分が一度の動きから得られたのなら、あなたは優位性ではなく、出来事を見つけたことになる。
完璧なフィル。正確な最低値と正確な最高値はライブでは発生しません
際限のない調整。17期間移動平均でしか機能せず、15期間や20期間では機能しないのであれば、実際には機能していないことになる。
曲線フィッティング、または過学習は、ルールが過去のデータに完全に適合するまで調整し続けるときに発生します。バックテストでは優れた結果が出ますが、パターンではなくノイズを学習してしまうため、実際の運用では失敗します。Bailey、Borwein、López de Prado、Zhuによる研究では、比較的少数の戦略バリエーションを試した後、バックテストで高いパフォーマンスを達成することは容易であり、試すバリエーションが多いほど、結果が過学習になる可能性が高くなることが示されています( Notices of the AMS、2014 )。
身を守る方法:
ルールはできるだけシンプルに、パラメータはできるだけ少なくする
結果を見る前にルールを決め、テストするバージョンの数を制限しましょう。
最適な設定だけでなく、近くの設定もまだ機能することを確認してください。
ウォークフォワード分析は、サンプル外テストのより厳密な形式です。例えば12か月といった1つのデータ期間で最適化を行い、次の3か月という未知のデータ期間でテストし、その後両方の期間を前倒しして同じ手順を繰り返します。戦略が未知のデータでも引き続き良好なパフォーマンスを発揮する場合、その優位性は本物である可能性が高いと言えます。
手数料はすぐに積み上がります。エントリーとエグジットのたびに発生するテイカー手数料は、わずかな優位性をマイナスに変えてしまう可能性があります。実際のレートを使用して手数料をモデル化し、 メイカー手数料とテイカー手数料に関するガイドをご覧ください。
急激な相場��はスリッページに注意が必要です。ブレイクアウトやニュースによる急騰は、あなたの希望価格で約定することは稀です。特に小口通貨では、すべての取引にスリッページを考慮に入れましょう。
永久債の資金調達。永久債のポジションを数日間保有すると、数時間ごとに資金調達コストが発生したり、 資金調達による利益が発生したりします。ほとんどの単純なバックテストでは、この点は無視されます。
24時間365日営業の市場。閉店時間はなく、週末は平日とは異なる取引が行われます。
生存者バイアス。現在も存在するコインのみをテストすると、崩壊したコインが無視される。流動性の高い主要コインに限定するか、上場廃止されたコインを含めること。
政権交代。仮想通貨は激しいトレンドと長期的なレンジ相場を繰り返す。 強気相場と弱気相場の結果をそれぞれ確認する。
バックテストは、過去のデータに基づいて戦略が有効であったことを示します。フォワードテストは、その戦略が現在も有効かどうか、そして実際に実行可能かどうかを教えてくれます。
デモ口座で仮想通貨のペーパートレードを行うのは、最もシンプルなフォワードテストの方法です。実際の価格で30~50回ほどルール通りにトレードを行い、バックテストの結果と比較してみましょう。実際の取引結果が著しく悪い場合は、通常、モデル化されていないコスト、ルールの不備、または過学習が原因です。 トレード日誌を記録すれば、どれが原因かが分かります。
チャレンジには厳しい制限が設けられるため、利益だけでなく、その制限に対してもテストを行うべきです。
最悪の日を確認してください。Mubiteでは、日次ドローダウンは5%で、UTC午前0時の資産から計算され、変動損失も含まれます。バックテストで最悪の日を見つけ、その制限内に収まっていることを確認してください。
最悪の連敗記録を確認してください。10万ドルの2ステップ口座��は、最大ドローダウンは8%です。バックテストで8回連続の損失が出た場合、1回の取引で1%のリスクを取ると、1回の連敗でその制限に達してしまいます。0.5%のリスクであれば、そこまでには至りません。 ドローダウンの説明とプロップトレーダー向けのポジションサイジングを参照してください。
お支払い前にフォワードテストを実施しましょう。Mubite の無料トライアルでは、リスクなしでチャレンジルールに基づき、実際の市場データで戦略を実行できます。
著者からのアドバイス:バックテストで記録した最長の連敗期間を基準にリスクを設定し、それに50%を加算してください。例えば、バックテストで8連敗が出たなら、12連敗を想定して準備しましょう。バックテストは実際の市場よりも多少寛容な結果になりがちですが、連敗期間こそその差が最も痛手となる局面です。
試してみたい戦略はありますか? トレンド���ォロー、 平均回帰、または始値レンジブレイクアウトを試してみてください。
はい。利益を保証するものではありませんが、これまでうまくいかなかった戦略を除外し、通常のドローダウンがどのようなものかを示してくれます。
少なくとも100回は、様々な市場状況下で取引を行う必要がある。それより少ない取引回数では、結果はほとんど運任せになってしまう。
はい。どのチャートプラットフォームでも、過去にスクロールして将来のローソク足を非表示にすることで手動でバックテストを行うことができます。また、TradingViewではバーリプレイとストラテジーテスターが提供されており、有料プランではさらに詳細な日中履歴を利用できます。
Share it with your community